越南海关完税价格与价格磋商
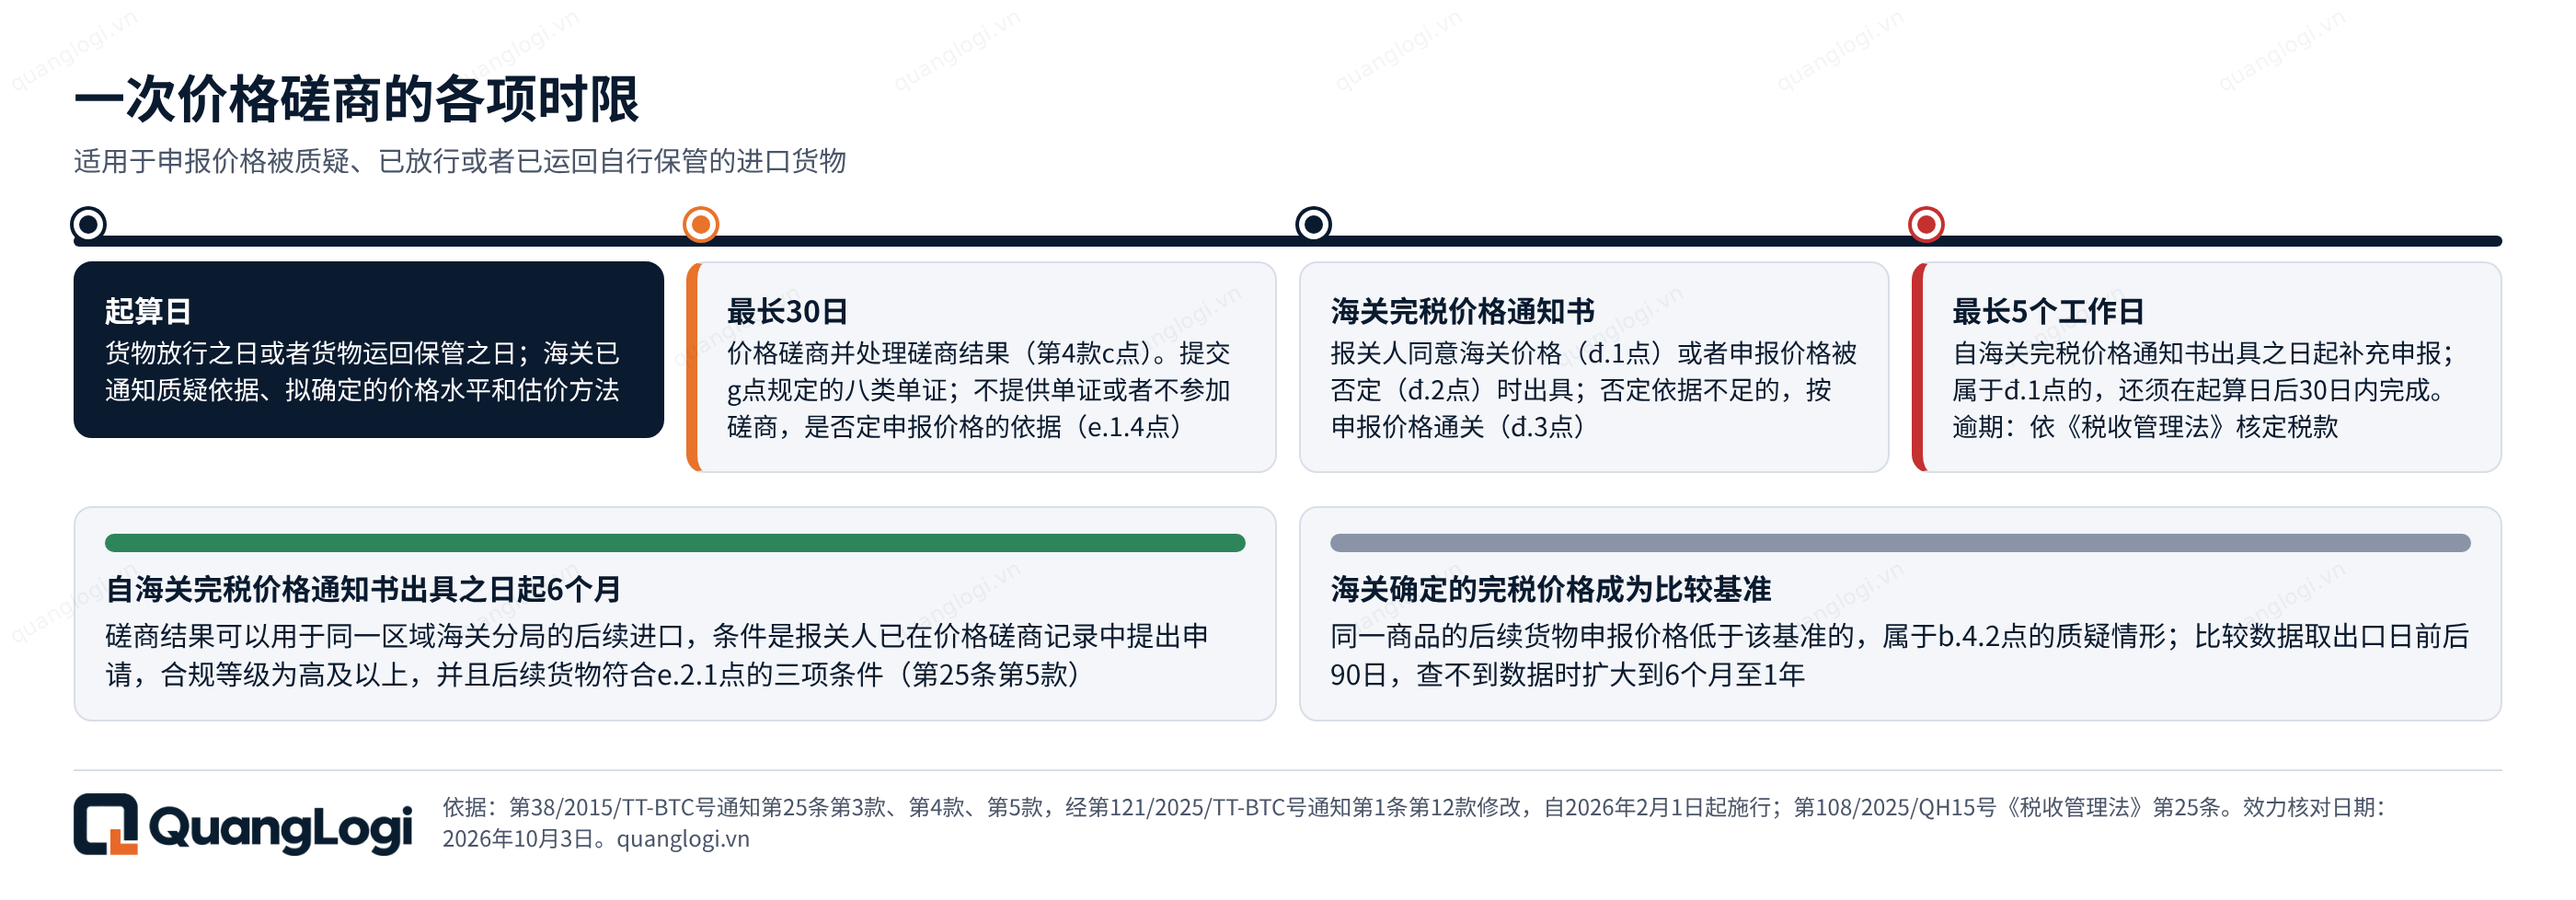
进口货物的海关完税价格,是计算至第一入境口岸的实际应付价格。申报价格受到质疑时,海关开展价格磋商,并在自货物放行之日起最长30日内处理磋商结果。
进口人收到海关要求办理价格磋商手续的通知书时,处境通常相同:货物已到口岸;海关依据价格数据库确定的拟定价格,高于企业正在申报的发票价格;说明期限按工作日计算。本文回答三个问题:进口货物的海关完税价格按什么顺序确定;海关在哪些情形下否定申报价格或者对申报价格提出质疑;报关人在30日的价格磋商期内必须做什么。进口货物的海关完税价格,是计算至第一入境口岸的实际应付价格,依据为第54/2014/QH13号《海关法》第86条第3款。按照同条第1款,该价格是计算进口税的基础。价格出现偏差,税款随之出现偏差,有造成国家财政收入流失的风险。磋商(通俗称为价格磋商)是海关提出质疑时,报关人对申报价格作出说明和证明的手续。其依据为财政部2015年3月25日第38/2015/TT-BTC号通知第25条第4款,该通知已由第39/2018/TT-BTC号通知和第121/2025/TT-BTC号通知修改、补充(以下称第38/2015/TT-BTC号通知)。确定海关完税价格的方法,规定在财政部2015年3月25日第39/2015/TT-BTC号通知中,该通知已由第60/2019/TT-BTC号通知修改、补充(以下称第39/2015/TT-BTC号通知)。本文所引文件截至2026年10月3日有效。
要点
- 进口货物的海关完税价格,是计算至第一入境口岸的实际应付价格,依据为第54/2014/QH13号《海关法》第86条第3款。
- 进口货物的海关完税价格,按照第39/2015/TT-BTC号通知第5条第2款的六种方法依次确定,并止于能够确定价格的方法,依据为第5条第1款a点。
- 海关在第38/2015/TT-BTC号通知第25条第3款a点规定的四种情形下否定申报价格,在同款b.4点规定的五种情形下对进口货物的申报价格提出质疑。
- 价格磋商及处理磋商结果的时间,自货物放行之日或者货物运回自行保管之日起最长为30日,依据为第38/2015/TT-BTC号通知第25条第4款c点。
- 报关人可以申请将价格磋商结果用于后续各次进口。报关人被评定为合规等级为高及以上的,海关予以接受。结果自海关完税价格通知书出具之日起6个月内有效,依据为第38/2015/TT-BTC号通知第25条第5款。
本文所引第25条的修改版本
本文所引第38/2015/TT-BTC号通知第25条,采用第121/2025/TT-BTC号通知第1条第12款修改后的内容,自2026年2月1日起生效。文中的点、款编号属于这一修改版本,与2015年版本和2018年版本不一致。
进口货物的海关完税价格与六种确定方法
一批货物的税款,取决于商品编码、进口货物的原产地和原产地证明文件以及海关完税价格。第39/2015/TT-BTC号通知第5条第1款a点规定,各方法依次适用,并止于能够确定海关完税价格的方法。第5条第2款列出六种方法。
下表按照第5条第2款的顺序概述六种方法。只有按照排在前面的各方法无法确定海关完税价格时,才适用后一种方法。
| 顺序 | 方法(第39/2015/TT-BTC号通知的条文) | 内容概述 | 适用时需要了解的要点 |
|---|---|---|---|
| 1 | 进口货物成交价格(第6条) | 买方为购买并进口货物,已经向卖方支付或者将要向卖方支付的实际价格,并按第13条、第14条、第15条加计、扣减有关项目 | 实际价格包括间接支付的款项、预付款、未在发票上载明的定金(第6条第3款);只有符合第6条第4款的全部四项条件时才适用(见下一节) |
| 2 | 相同进口货物成交价格(第8条) | 采用海关已经接受的相同货物的成交价格;相同货物指物理特性、质量、商标相同,且来自同一国家、同一生产商的货物 | 按照第9条的做法实施,将「类似进口货物」替换为「相同进口货物」(第8条第2款) |
| 3 | 类似进口货物成交价格(第9条) | 采用已经被接受的类似货物的成交价格,买卖条件和出口时间条件相同 | 用于比较的货物必须在同一日或者前后60日内出口到越南,商业水平和数量相同;条件不同的,必须调整到相同条件(第9条第2款) |
| 4 | 倒扣价格(第10条) | 采用该货物本身,或者相同货物、类似货物在越南国内市场的销售单价,扣除销售后的合理费用和利润 | 货物尚未在越南销售、销售尚未在会计账簿上核算,或者货物与协助有关的,不适用(第10条第1款) |
| 5 | 计算价格(第11条) | 将货物的直接生产成本、向越南销售同等级货物的一般费用和利润,与第13条第2款g点、h点规定的运输费用、保险费用相加 | 依据是出口国生产者的单证和会计账簿上的数据(第11条第2款);该方法取决于卖方是否提供数据 |
| 6 | 合理方法(第12条) | 依据现有资料和数据,灵活地依次重新运用上述五种方法,并止于能够确定价格的方法 | 不得采用越南境内生产货物的国内销售价格、出口国国内价格、出口到其他国家的价格、价格风险货物目录中的参考价格,也不得采用两个备选价格中较高的价格(第12条第3款);与相同货物、类似货物比较的期间最长可以放宽到90日(第12条第4款b点) |
倒扣价格法与计算价格法的适用顺序可以调换。条件是报关人提出书面申请(第39/2015/TT-BTC号通知第5条第1款b点)。不按顺序适用,是否定申报价格的依据(第38/2015/TT-BTC号通知第25条第3款a.4点)。
成交价格法的适用条件与特殊关系
只有交易符合第39/2015/TT-BTC号通知第6条第4款的全部四项条件,才适用成交价格法:
- 买方在货物进口后对货物的处置权或者使用权不受限制,但越南法律规定的限制、对销售地域的限制以及不影响价格的限制除外(a点)。
- 价格或者销售行为,不取决于导致货物价格无法确定的条件或者款项(b点)。
- 货物转售、转让或者使用后,买方无须从所得款项中再支付任何款项,但第13条第2款e点规定的应计入款项除外(c点)。
- 买方与卖方不存在特殊关系,或者存在特殊关系但该关系不影响成交价格(d点)。
对于从母公司或者同一集团内公司进口的货物,d点是最常需要证明的条件。
特殊关系是第39/2015/TT-BTC号通知第7条使用的术语,不同于关联交易法律中使用的「关联关系」。第7条第1款列出九种情形,从a点到i点:
- 双方同为对方企业的职员,或者一方为对方企业的职员、另一方为对方企业的经理(a点)。
- 双方同为法律认可的经营活动中出资的合伙人(b点)。
- 雇主与雇员(c点)。
- 卖方有权控制买方,或者买方有权控制卖方(d点)。
- 双方同受第三方控制(đ点)。
- 双方共同控制第三方(e点)。
- 存在家庭关系:夫妻、父母与子女、祖父母与孙子女、叔伯姑与亲侄子女、亲兄弟姐妹、姻亲兄弟姐妹(g点)。
- 第三方拥有、控制或者持有双方各5%以上有表决权的股票(h点)。
- 各方在经营中以独家代理人、独家经销商、独家受让人的形式相互联结,并且属于a点至h点中的一种情形(i点)。
根据第7条第2款,在两种情况下,特殊关系不影响成交价格。一是交易的进行方式与同无特殊关系的买方交易时相同。二是成交价格接近某一比较价格,该比较价格属于同一日或者前后60日内出口到越南的货物。报关人必须在登记报关单时,在进口报关单和价格申报单(如有)上申报特殊关系(第7条第4款a.1点,经第60/2019/TT-BTC号通知第1条第7款修改)。从母公司进口货物的企业,应当事先留存卖方对无特殊关系买方适用的价格表。
实践中,曾有企业介绍,其货物单价低于海关的价格数据,且买卖双方存在特殊关系。结果是行政违法记录、附带滞纳金的海关核定税款决定;据该企业所述,此后的报关单在约一年内被分入红色通道。单价偏低,加上尚未证明不影响价格的特殊关系,这一组合属于第38/2015/TT-BTC号通知第25条第3款a.3点的范围,是有充分依据予以否定的情形。第7条第2款要求的证明,必须在登记报关单之前准备。不能等到收到通知书之后才准备。
申报海关完税价格时容易遗漏的应计入项目
交易符合第6条第4款全部四项条件的,以实付或者应付价格为基础。加计第39/2015/TT-BTC号通知第13条规定的各项费用后,成交价格才完整。未申报应计入项目,是海关在价格磋商后否定申报价格的依据(第38/2015/TT-BTC号通知第25条第4款e.1.2点)。一项费用符合下列全部条件时计入:由买方支付且尚未计入价格;与进口货物有关;有客观、可量化的数据(第13条第1款)。
| 点(第13条第2款) | 应计入项目 | 常用单证 |
|---|---|---|
| a | 销售佣金、经纪费 | 代理合同、经纪合同 |
| b | 与货物构成一体的包装物费用 | 包装物采购发票 |
| c | 货物包装费用 | 单独开具的发票、合同附件 |
| d | 买方免费或者减价提供的协助,例如原料、模具、设计图纸 | 协助价值分摊表 |
| đ | 特许权使用费、许可费(第14条) | 知识产权使用权转让合同 |
| e | 货物转售后须从所得款项中支付的款项 | 收入分成协议 |
| g | 至第一入境口岸的运输费用 | 运输合同、运费发票 |
| h | 至第一入境口岸的保险费用 | 保险单 |
货物有应计入项目,但没有客观、可量化的数据的,必须转用下一种方法(第13条第1款)。g点和h点取决于合同载明的Incoterms 2020交货条件:合同约定在卖方工厂交货的,运费和保险费尚未包含在发票价格中,必须计入。
越南海关总局(现为越南海关局)曾以2024年2月21日第683/TCHQ-TXNK号公文答复河内一家货运代理企业,处理方向与此一致:按EXW条件交货的货物,海关完税价格必须包括交货地点的价格和计算至第一入境口岸的各项费用。未足额计入这些费用,属于错误申报海关完税价格。确定和申报价格的义务,不取决于货物是否属于应税对象。同一公文指出,按DDU、DDP、DAP交货的货物,货款已经包含从入境口岸到交货地点的费用,而报关人没有客观、可量化的单证用于拆分的,该金额保留在货款中,不视为错误申报。该公文答复的是一个具体个案。该文件发布于第167/2025/NĐ-CP号法令之前。普遍适用的依据仍然是第39/2015/TT-BTC号通知第13条和第15条。
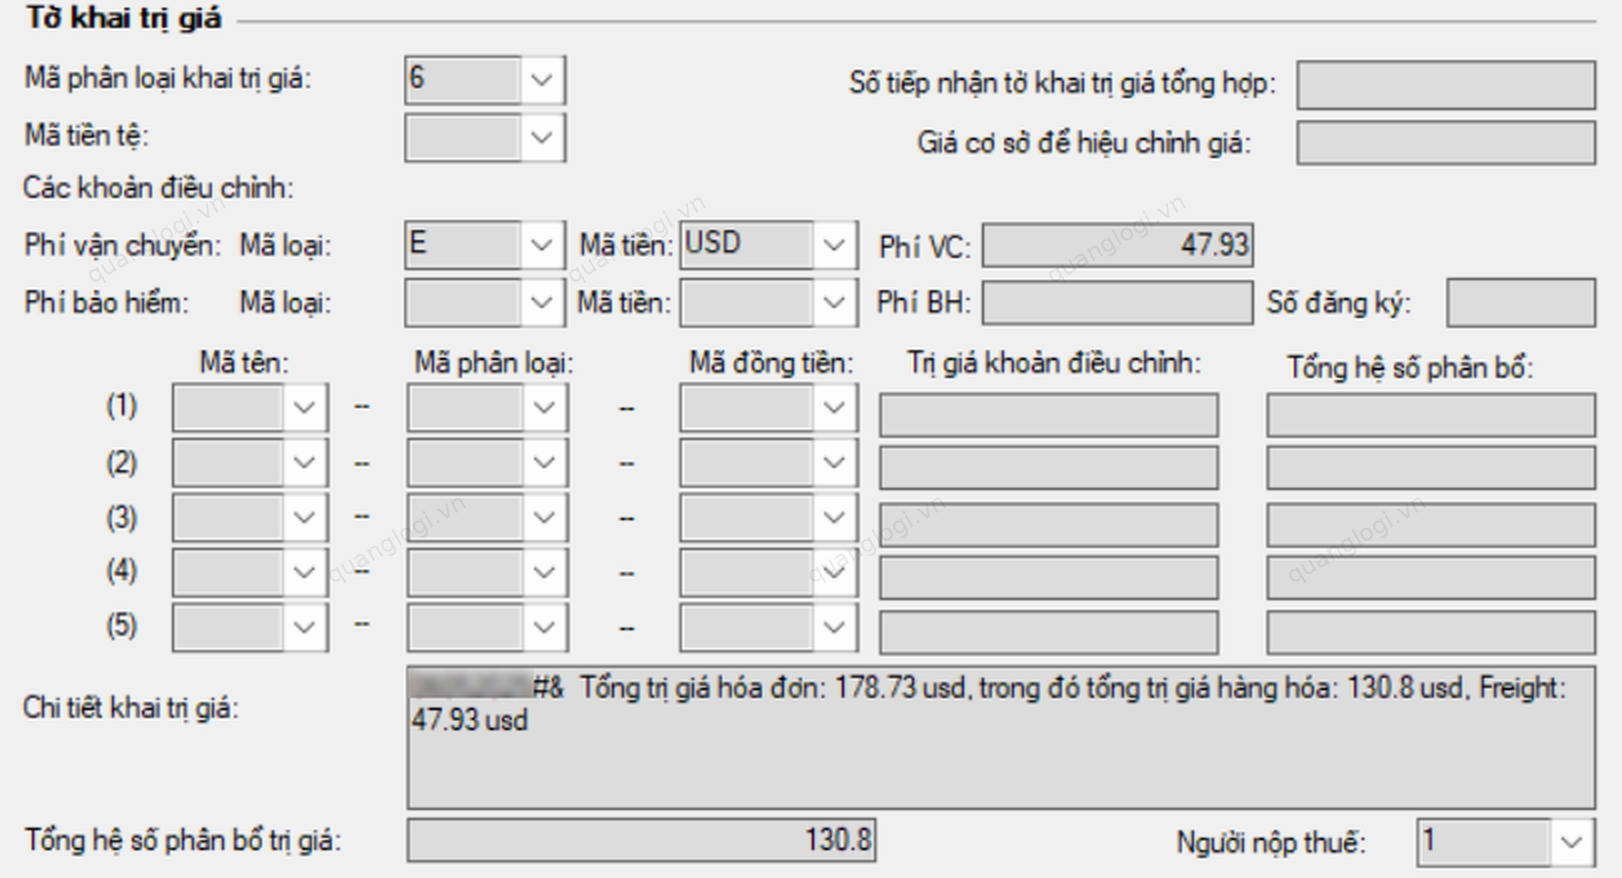
在报关单上,我把各调整项目申报在电子报关软件的价格申报栏,不并入货物单价。下图是我办理的一份真实报关单:发票载明总额178.73 USD,其中货款130.8 USD,运费47.93 USD。价格申报分类代码为6,表示适用成交价格法。运费单独申报在运费栏。价格申报明细栏写明拆分方法,海关关员可以据此与发票核对。价格分摊系数合计等于货款130.8 USD。运费没有被重复计入。这些栏目(运费、调整项目代码和名称、价格申报明细、计税价格分摊系数合计)都在第25条第3款a.1点的指标清单内。在这里漏报或者申报不正确,是否定申报价格的依据。
适用于自中国经公路进口货物的要点
对于经公路进口的货物,第一入境口岸是报关单上载明的、货物进入越南领土的边境口岸;对于铁路运输,是报关单上载明的国际联运铁路车站(政府2015年1月21日第08/2015/NĐ-CP号法令第20条第2款b.2点、b.3点,经第167/2025/NĐ-CP号法令第1条第8款修改、补充)。因此,在中国境内工厂交货的合同会产生一项应计入项目,即从工厂到边境口岸的运费。从口岸到仓库的越南境内段运费,已经包含在价格中、有客观数据可以单独拆分并且符合会计法律的,属于第39/2015/TT-BTC号通知第15条第2款b点规定的应扣减项目(第15条第1款)。对于作为进口方的工厂客户,我协助把运费拆成两部分。两部分分别是口岸前段和口岸后段,并且直接写在服务费用清单和发票上。这是客观数据,境内段运费凭此才能被接受为应扣减项目。合并开具的运费发票无法拆分。
否定申报价格的四种情形与对申报价格提出质疑的五种情形
进口人通常问哪些情形必须价格磋商。第38/2015/TT-BTC号通知没有作这样的划分。海关对属于单证详细审核或者货物实际查验范围的报关单证,审查其申报价格(第25条第1款)。审查结果属于第25条第3款规定的三个方向之一:否定、质疑,或者按申报价格通关。价格磋商只发生在第二个方向。
前三节所述的方法适用条件、调整项目和运费,都会在第一个方向上再次出现,表现为a.1点和a.3点规定的否定依据。
| 点 | 有充分依据否定申报价格的情形 | 登记报关单之前的核对工作 |
|---|---|---|
| a.1 | 未申报,或者申报不正确、不完整报关单、价格申报单上影响海关完税价格的任何一项指标(指标清单见表下) | 在报关单草稿上逐项核对16项指标,尤其是价格申报分类代码和各调整项目 |
| a.2 | 报关单证中各单证之间,在与海关完税价格有关的内容上存在矛盾 | 核对合同、发票和运输单证之间的单价、总价、交货条件 |
| a.3 | 不符合适用海关估价方法时的任何一项条件 | 核对第39/2015/TT-BTC号通知第6条第4款的四项条件,尤其是特殊关系 |
| a.4 | 适用海关估价方法的顺序、内容不正确 | 在价格申报单上如实填写已适用的方法;尚未排除前一种方法时,不得跳到后一种方法 |
a.1点的指标包括:卸货地点、付款方式、价格申报分类代码、运费、保险费、调整项目代码和名称、价格申报明细、计税价格分摊系数合计、货物描述、计量单位、发票单价、计税单价、计税价格、发票金额、发票总金额、原产国。
有充分依据否定时,海关按照第02B/TB-TGHQ/NVTHQ号表格出具海关完税价格通知书,并要求在最长5个工作日内补充申报。逾期的,海关核定税款。a.2点的情形源于单证本身,所以核对各单证之间容易出现差异的六项指标这项工作,需要在登记报关单之前完成。
| 点 | 进口货物申报价格存在质疑的情形 | 按照第25条第3款的处理方向 |
|---|---|---|
| b.4.1 | 低于越南海关局发布的进出口价格风险货物目录中的参考价格 | 价格磋商;货物放行或者运回自行保管(b.2点) |
| b.4.2 | 低于海关确定的相同货物、类似货物的最低海关完税价格,或者低于已经被接受的最低申报价格 | 价格磋商(b.2点);比较数据取90日内的数据,见表下 |
| b.4.3 | 低于或者等于相同货物、类似货物的成套零部件、主要原料的海关完税价格,或者其运输费用 | 价格磋商(b.2点) |
| b.4.4 | 低于海关收集的海关完税价格 | 价格磋商(b.2点) |
| b.4.5 | 与参考价格相比异常偏高 | 按申报价格通关;质疑移送税务机关(b.1点);不与海关进行价格磋商 |
b.4.2点的比较数据,取自被审查货物出口日之前90日或者之后90日内。在此期间找不到相同货物、类似货物的,海关将期间放宽为6个月至1年(第25条第3款b.4.2点)。
b.4.2点适用时的容许幅度很窄。实践中,曾有企业介绍,其一批新款车型零部件与旧款商品编码相同,价格低于此前各批;企业已经申报了不同的详细品名,并说明这是新款的第一批,货物仍被转入价格磋商。b.4.2点正适用于这一案例。比较基准是相同货物、类似货物已经被接受的最低申报价格。该条款没有设定最低差额门槛。申报的品名不同,本身并不能使货物脱离用于比较的类似货物范围。新款的降价幅度,必须从第一批起就有第4款g点规定的单证加以证明。

价格磋商程序、价格磋商资料与30日期限
进行价格磋商及处理磋商结果的时间,自货物放行之日或者货物运回自行保管之日起最长为30日(第38/2015/TT-BTC号通知第25条第4款c点)。区域海关分局局长负责组织价格磋商,并授权报关单登记地海关实施(第4款a点)。
30日期限的起算点随2026年2月1日起生效的修改而变化。2018年版本自报关单登记之日起计算(第25条第4款d点,经第39/2018/TT-BTC号通知第1条第14款修改)。现行有效版本自货物放行之日或者货物运回自行保管之日起计算(第25条第4款c点)。2026年2月1日之前编写、仍写报关单登记之日的说明资料,不反映现行有效的规定。
提出质疑时,海关通过海关电子数据处理系统(以下简称系统),或者以第02A/TB-NVTG/NVTHQ号表格的申报价格质疑通知书,告知质疑依据、海关拟确定的价格水平和估价方法,并按规定将货物放行或者准予货物运回自行保管。价格磋商当面进行,或者通过系统间接进行。只有合规等级为高及以上的报关人可以选择形式。
已有企业反映,货物被转入价格磋商时,企业尚未收到载明海关拟用作质疑依据的价格水平和方法的通知书。围绕这类情况的讨论意见分为两种:一种认为价格水平因保密原因不予提供,另一种认为价格水平在价格磋商会上提供。第25条第3款b.2点和第08/2015/NĐ-CP号法令第21条第3款规定,通知内容包括质疑依据、海关拟确定的价格水平和估价方法。报关人有依据在准备价格磋商资料之前,要求海关在申报价格质疑通知书上完整载明这三项内容。缺少拟定价格水平,就无法确定需要证明哪一部分差额。
根据我办理手续的各海关单位的实际情况(核查至2026年10月5日),海关通过系统告知质疑和相关要求,不出具纸质的申报价格质疑通知书。第02A号表格是该通知的内容模板。我在收到通知后立即主动联系负责价格磋商的海关关员,或者直接联系海关询问。各单位通常公开海关关员名单,并附所属部门、职务和联系电话。
| 点(第25条第4款g点) | 价格磋商、海关估价资料中的单证类别 | 单证形成的时点,用于判断能否重新制作 |
|---|---|---|
| g.1 | 按照已适用方法确定海关完税价格的单证、资料 | 报关时;可以重新制作 |
| g.2 | 体现价值、交接条件、运输、保险约定的单证、商业往来函电 | 谈判和签订合同时;货物到达后无法重新制作 |
| g.3 | 货物的保险单证 | 货物装上运输工具之前;无法重新制作 |
| g.4 | 国内和国际运输单证 | 向承运人交货时;由第三方出具 |
| g.5 | 在对方国家的通关资料,经领事认证 | 在对方国家出口时;必须尽早要求卖方提供 |
| g.6 | 经银行付款的单证 | 付款时;由银行记录,无法重新制作 |
| g.7 | 属于会计档案的单证 | 会计核算时;需要与已申报价格一致 |
| g.8 | 证明货物价格的其他单证、资料 | 视类别而定;卖方公布的价格表是常用的一类 |
不提供单证、无正当理由不参加价格磋商,或者到场磋商的人员没有授权委托书,是否定申报价格的依据(第25条第4款e.1.4点)。到海关办理事务的人员不是企业法定代表人的,必须携带授权委托书原件。原件须有委托人和受托人的签字。
根据我的经验,报关单登记地海关负责价格磋商的部门,通常有一份公开的说明,列明价格磋商所需资料的构成。企业代表应当在收到通知后立即主动联系,索取这份说明。除上述八类单证外,企业可以考虑另行准备:出口国的出口报关单,不是英文的附译文(属于g.5);最近一年的财务报告,体现已经核算的购买价格(属于g.7);卖方的产品目录和公开报价表(属于g.8)。对于海关没有具体规定,或者不直接用于核实海关完税价格的单证,企业可以自行权衡,决定是否出示并放入价格磋商资料。在格式方面,除已经以电子方式提交的单证外,我对以纸质提交的单证制作与原件核对无误的副本(加盖企业印章),并在每一类单证上写明签字确认人的姓名和职务。多页的单证,单独为该单证加盖骑缝章。由多种不同单证组成的整套资料,不整体加盖骑缝章。
价格磋商以第25条第4款đ点规定的三种结论之一结束。报关人同意拟定价格水平,或者申报价格被否定的,自海关完税价格通知书出具之日起最长5个工作日内补充申报。逾期的,海关按照《税收管理法》的规定核定税款(第25条第4款đ点;第08/2015/NĐ-CP号法令第21条第3款)。海关尚无充分依据否定的,货物按申报价格通关。
在等待价格磋商期间已经放行的货物,可以销售并开具发票。越南海关局以2026年7月13日第18773/CHQ-NVTHQ号公文答复胡志明市一家电动车企业:进口货物符合条件,并且海关已经决定货物放行的,可以在市场上流通。企业可以依法销售货物并开具发票。该公文还援引了另一种情形:报关人尚无充足信息、资料确定海关完税价格的,如果有信贷机构担保按海关确定的海关完税价格计算的税款,货物可以放行。
如果你正收到一批自中国进口货物的申报价格质疑通知书,你可以把商品编码、合同载明的交货条件和通知书载明的质疑依据发给我。我会答复你的货物属于第25条第3款b.4点的哪一种情形,以及你需要先提交第4款g点的哪一类单证。
建议:在交易发生时建立价格证明资料
我建议进口企业从开展交易、制定进口计划之时起,就有计划地收集证明申报价格的资料和文件,不要等到收到质疑通知书之后,才去找相关各方收集资料。企业可以事先告知各部门和相关各方,海关有可能要求办理价格磋商手续。告知时写明所需的资料、单证,以及由哪个部门或者哪一方配合提供哪一项资料。企业还可以预先备好单证模板,以便需要时在短时间内补齐。单证准备迟延,会延长办理价格磋商手续的时间,给企业自身造成时间和费用上的损失。具备g.2点和g.6点的单证,报关人就可以作出说明,争取得到尚无充分依据否定的结论(đ.3点)。没有这些单证的,避免被海关核定税款的方案是:同意海关拟定的价格水平和方法(đ.1点),并在自海关完税价格通知书出具之日起最长5个工作日内补充申报,同时不超过自货物放行之日起30日。海关确定的海关完税价格,是b.4.2点下相同货物、类似货物的比较基准。因此,决定同意该价格水平时,需要考虑同一商品的后续各批货物。

对于同一商品的后续批次,申报价格在任何情况下,都是报关人按照所适用的方法自行确定的价格。适用成交价格法时,即为实付或者应付价格(第39/2015/TT-BTC号通知第6条)。后一批次按发票价格加调整项目申报,符合申报义务。只有后一批次的申报价格等于或者高于价格磋商结果载明的海关完税价格,并且货物、各方当事人、交易条件等要素完全相同时,价格磋商结果才能再次使用(第25条第5款e.2.1点)。超出这一范围的,后一批次作为新的一批接受价格审查。比较基准是上一次已经确定的海关完税价格。后一批次的价格低于该水平,又没有单证说明降价幅度的,落入b.4.2点。原结果不会自动适用于后一批次。
从同一卖方重复进口同一商品的企业,应当在第一次价格磋商的价格磋商记录或者问题答复文件中,就申请多次使用价格磋商结果(第38/2015/TT-BTC号通知第25条第5款a点)。只有报关人被评定为合规等级为高及以上,海关才予以接受(b点)。
结果自海关完税价格通知书出具之日起6个月内有效,适用于报关单登记地的一个区域海关分局(c点、d点),并且只有符合e.2.1点的三项条件时,才适用于后一批货物。第一,报关人仍然处于合规等级为高及以上,作为出具通知书依据的文件没有变化。第二,品名、HS编码、原产地、进口人、出口人、买卖条件、交货条件与通知书内容完全相同。第三,申报价格等于或者高于价格磋商结果载明的海关完税价格,但进出口价格风险货物目录中相同商品、类似商品的参考价格被调高的情形除外。海关发现价格磋商资料不准确或者存在违规的,撤销该结果(第5款d点)。
延伸阅读
- Incoterms 2020全部11种条件查询表:列出每种条件下支付运费的一方和购买保险的一方,用于确定g点和h点下必须计入的项目。
- 经越南前往柬埔寨的过境货物手续:过境货物不是进口到越南的货物,不属于本文确定海关完税价格的范围。
- HS编码、完税价格与进口税:关于进口货物商品编码、完税价格和税款的各篇文章。
- 进口到越南:进口分支的总览页面,包括单证、商品编码、完税价格和税款。
法律依据
表中的效力状态核查于2026年10月3日。
| 文件 | 发布日期 | 生效与效力状态 | 本文使用的内容 |
|---|---|---|---|
| 第54/2014/QH13号《海关法》 | 2014年6月23日 | 自2015年1月1日起;现行有效,已由第71/2014/QH13号、第35/2018/QH14号、第07/2022/QH15号、第90/2025/QH15号、第133/2025/QH15号法修改、补充 | 第86条第1款、第3款 |
| 第90/2025/QH15号法,修改、补充八部法律的若干条款,其中包括《海关法》 | 2025年6月25日 | 自2025年7月1日起;现行有效 | 第3条修改《海关法》第42条,在第43条中补充第4款,并补充第47a条;未修改第86条 |
| 第11/2026/QH16号法,修改、补充《海关法》的若干条款 | 2026年8月23日 | 自2027年3月1日起;核查之日尚未生效 | 第1条第29款修改第86条第2款(出口货物的海关完税价格);未修改第86条第1款、第3款 |
| 第08/2015/NĐ-CP号法令,就海关手续和海关检查、监管、管控,对《海关法》作出详细规定并规定实施措施 | 2015年1月21日 | 自2015年3月15日起;现行有效,已由第167/2025/NĐ-CP号法令修改、补充;第59/2018/NĐ-CP号法令根据第167/2025/NĐ-CP号法令第4条第3款,自2025年8月15日起已废止 | 第20条第2款;第21条第3款(按2025年修改版本) |
| 第167/2025/NĐ-CP号法令,修改、补充第08/2015/NĐ-CP号法令的若干条款 | 2025年6月30日 | 自2025年8月15日起;现行有效 | 第1条第8款、第9款(修改第20条、第21条) |
| 第38/2015/TT-BTC号通知,规定海关手续;海关检查、监管;进出口货物的出口税、进口税和税收管理 | 2015年3月25日 | 自2015年4月1日起;现行有效,已由第39/2018/TT-BTC号通知和第121/2025/TT-BTC号通知修改、补充 | 第25条,按第121/2025/TT-BTC号通知第1条第12款的修改版本 |
| 第39/2018/TT-BTC号通知,修改、补充第38/2015/TT-BTC号通知的若干条款 | 2018年4月20日 | 自2018年6月5日起;现行有效,已被修改、补充 | 第1条第14款(2018年6月5日至2026年1月31日适用的第25条版本);该版本的点、款编号与现行有效版本不同 |
| 第121/2025/TT-BTC号通知,修改、补充有关海关手续的各项通知的若干条款 | 2025年12月18日 | 自2026年2月1日起;现行有效 | 第1条第12款(修改第38/2015/TT-BTC号通知第25条);第2条第2款a点(废止第39/2015/TT-BTC号通知第15条第2款d.3.2.3点) |
| 第39/2015/TT-BTC号通知,规定进出口货物的海关完税价格 | 2015年3月25日 | 自2015年4月1日起;现行有效,已由第60/2019/TT-BTC号通知和第121/2025/TT-BTC号通知第2条第2款a点修改、补充 | 第5条、第6条、第7条、第8条至第12条、第13条、第15条 |
| 第60/2019/TT-BTC号通知,修改、补充第39/2015/TT-BTC号通知的若干条款 | 2019年8月30日 | 自2019年10月15日起;现行有效 | 修改第39/2015/TT-BTC号通知第5条、第6条、第7条第4款、第12条 |
| 第108/2025/QH15号《税收管理法》 | 2025年12月10日 | 自2026年7月1日起;现行有效,取代第38/2019/QH14号《税收管理法》 | 第25条(对进出口货物核定税款) |