Mục này chưa có bài viết.
Tiêu chí xuất xứ theo từng FTA và mẫu C/O
Không có một bộ quy tắc xuất xứ dùng chung cho mọi thị trường xuất khẩu. Mỗi hiệp định thương mại tự do FTA (Free Trade Agreement), mỗi mẫu C/O tương ứng với một bộ quy tắc riêng, quy định tại một thông tư riêng của Bộ Công Thương, với tiêu chí riêng, ngưỡng đáp ứng riêng và cách tính riêng. Hệ quả là cùng một mặt hàng, cùng một dây chuyền sản xuất, cùng một nguồn nguyên liệu, có thể đạt xuất xứ theo hiệp định này mà không đạt theo hiệp định khác.
Danh mục này trả lời ba câu hỏi: Thị trường của bạn thuộc hiệp định nào? Các quy tắc và tiêu chí xác định xuất xứ Việt Nam của hiệp định bạn định dùng được quy định ở văn bản pháp luật nào? Các bộ quy tắc xác định xuất xứ thuộc các hiệp định khác nhau giống và khác nhau ở những điểm nào?
Tóm tắt
- Mỗi hiệp định thương mại tự do và mỗi mẫu C/O có một bộ quy tắc xuất xứ riêng, quy định tại một thông tư riêng của Bộ Công Thương; cùng một mặt hàng có thể đạt xuất xứ theo hiệp định này và không đạt theo hiệp định khác.
- Quy tắc cụ thể mặt hàng của một hiệp định được tra tại phụ lục của thông tư hướng dẫn thực thi hiệp định đó, theo mã HS của thành phẩm ở cấp sáu số; mặt hàng không có quy tắc riêng thì áp dụng tiêu chí chung.
- Bốn thông tư ban hành trong năm 2025 và 2026 đã thay thế hoặc lần đầu quy định quy tắc xuất xứ của AANZFTA (Thông tư 44/2025/TT-BCT), AKFTA (Thông tư 49/2025/TT-BCT), EVFTA (Thông tư 14/2026/TT-BCT) và VN-UAE CEPA (Thông tư 24/2026/TT-BCT); bảng tiêu chí của bốn hiệp định này mà còn dẫn số hiệu thông tư cũ thì không còn dùng được.
- Tiêu chí chung khác nhau giữa các hiệp định: RVC 40% hoặc chuyển đổi mã số hàng hoá ở cấp bốn số (ATIGA, AJCEP, AANZFTA, VCFTA), RVC 40% (ACFTA), RVC 35% kết hợp chuyển đổi mã số hàng hoá ở cấp sáu số (AIFTA); CPTPP không có tiêu chí chung.
- EVFTA và UKVFTA tính trên giá xuất xưởng (EXW), không tính trên trị giá FOB như các hiệp định khác.
- ACFTA và AIFTA chưa áp dụng tỷ lệ không đáng kể (De Minimis); tỷ lệ này và quy tắc cộng gộp phải tra theo từng hiệp định, không suy ra từ Điều 11 Nghị định 31/2018/NĐ-CP.
- Thị trường có nhiều hơn một hiệp định (Trung Quốc, Nhật Bản, Hàn Quốc) cần được tra lần lượt theo từng hiệp định, rồi so sánh cả khả năng đạt tiêu chí và mức thuế ưu đãi.
Vì sao cùng một mặt hàng lại có hai kết quả khác nhau
Ba điểm khác nhau về quy tắc xác định xuất xứ hàng hoá giữa các hiệp định.
Tiêu chí xuất xứ áp cho mã HS của sản phẩm. Mỗi hiệp định có một Danh mục Quy tắc cụ thể mặt hàng, tra theo mã HS của sản phẩm. Cùng một mã HS, rất có thể hiệp định này cho phép chọn giữa chuyển đổi mã số hàng hoá hoặc hàm lượng giá trị, hiệp định kia buộc phải đạt đồng thời cả hai, hiệp định thứ ba lại yêu cầu một công đoạn gia công cụ thể.
Ngưỡng và công thức tính hàm lượng giá trị. Không chỉ con số phần trăm được quy định khác nhau, mà có thể cách tính cũng khác nhau. Có hiệp định tính toán dựa trên trị giá FOB, có hiệp định tính toán dựa trên giá xuất xưởng EXW. Đối với cùng một lô hàng, phép tính thay đổi mẫu số là có thể dẫn đến khác biệt hoàn toàn về kết quả có được cấp C/O hay không.
Ngưỡng tỷ lệ không đáng kể và quy tắc cộng gộp. Đây là hai quy tắc phụ, nhưng chính là chỗ cứu được nhiều phương án tưởng như không khả thi, hoặc ngược lại, phá một phương án tưởng như đã có hi vọng được cấp C/O.
Bảng tra: thị trường, hiệp định, mẫu C/O và văn bản hướng dẫn thực thi
Trong bảng tra cứu dưới đây, thông tin tại cột thứ tư là chỗ để tra khi cần mở đúng văn bản. Khi tra cứu quy tắc xuất xứ của một hiệp định, không phải mở chính hiệp định đó ra để kiểm tra mà phải tìm ở thông tư Bộ Công Thương hướng dẫn thực thi hiệp định đó. Chính thông tư hướng dẫn của Bộ Công Thương là nơi chứa Danh mục Quy tắc cụ thể mặt hàng.
| THỊ TRƯỜNG | HIỆP ĐỊNH | MẪU C/O | VĂN BẢN HƯỚNG DẪN THỰC THI CỦA VIỆT NAM |
|---|---|---|---|
| ASEAN | ATIGA | Form D | Thông tư 22/2016/TT-BCT ngày 03/10/2016, đã qua nhiều lần sửa đổi. Danh mục Quy tắc cụ thể mặt hàng hiện theo Thông tư 03/2023/TT-BCT |
| Trung Quốc | ACFTA | Form E | Thông tư 12/2019/TT-BCT ngày 30/7/2019 |
| Hàn Quốc | AKFTA hoặc VKFTA | Form AK hoặc Form VK | AKFTA: Thông tư 49/2025/TT-BCT ngày 09/9/2025, hiệu lực 01/5/2026, thay thế Thông tư 20/2014/TT-BCT. VKFTA: Thông tư 40/2015/TT-BCT ngày 18/11/2015, sửa đổi bởi Thông tư 09/2022/TT-BCT |
| Nhật Bản | AJCEP hoặc VJEPA | Form AJ hoặc Form VJ | AJCEP: Thông tư 37/2022/TT-BCT ngày 23/12/2022. VJEPA: Thông tư 10/2009/TT-BCT và các văn bản sửa đổi, hợp nhất tại Văn bản hợp nhất 09/VBHN-BCT năm 2024 |
| Ấn Độ | AIFTA | Form AI | Thông tư 15/2010/TT-BCT ngày 15/4/2010 |
| Úc, New Zealand | AANZFTA | Form AANZ | Thông tư 44/2025/TT-BCT ngày 07/7/2025, hiệu lực 22/8/2025, thay thế Thông tư 31/2015/TT-BCT |
| Các nước RCEP | RCEP | Form RCEP | Thông tư 05/2022/TT-BCT ngày 18/02/2022, sửa đổi bởi Thông tư 32/2022/TT-BCT |
| Các nước CPTPP | CPTPP | Form CPTPP | Thông tư 03/2019/TT-BCT ngày 22/01/2019, sửa đổi bởi Thông tư 06/2020/TT-BCT |
| Liên minh châu Âu | EVFTA | Form EUR.1 hoặc chứng từ tự chứng nhận, tuỳ trị giá lô hàng | Thông tư 14/2026/TT-BCT ngày 25/3/2026, hiệu lực 10/5/2026, thay thế Thông tư 11/2020/TT-BCT và Thông tư 41/2022/TT-BCT |
| Anh | UKVFTA | Form EUR.1 UK | Thông tư 02/2021/TT-BCT ngày 11/6/2021 |
| Liên minh Kinh tế Á Âu | VN-EAEU FTA | Form EAV | Thông tư 21/2016/TT-BCT ngày 20/9/2016, sửa đổi bởi Thông tư 01/2024/TT-BCT |
| Hong Kong | AHKFTA | Form AHK | Thông tư 21/2019/TT-BCT |
| Chile | VCFTA | Form VC | Thông tư 31/2013/TT-BCT ngày 15/11/2013, sửa đổi bởi Thông tư 05/2015/TT-BCT |
| Israel | VIFTA | Form VI (VIFTA) | Thông tư 11/2024/TT-BCT |
| Các Tiểu vương quốc Ả Rập Thống nhất | VN-UAE CEPA | Form UAEVN | Thông tư 24/2026/TT-BCT ngày 05/5/2026, hiệu lực cùng ngày |
| Lào | Việt Nam và Lào | Form S | Thông tư 04/2010/TT-BCT và các văn bản sửa đổi, hợp nhất tại Văn bản hợp nhất 11/VBHN-BCT năm 2024 |
| Campuchia | Việt Nam và Campuchia | Form X | Thông tư 17/2011/TT-BCT ngày 14/4/2011, hiệu lực 01/6/2011, đính chính bởi Quyết định 7360/QĐ-BCT ngày 04/12/2012 |
| Cuba | Việt Nam và Cuba | Form VN-CU | Thông tư 08/2020/TT-BCT |
| Thị trường không có hiệp định ưu đãi | không áp dụng | Form B | Thông tư 05/2018/TT-BCT ngày 03/4/2018, quy tắc xuất xứ không ưu đãi |
Ba thị trường Lào, Campuchia và Cuba đi theo thoả thuận thương mại song phương và hiệp định thương mại thông thường, không phải hiệp định thương mại tự do FTA. Cột Hiệp định của ba dòng này ghi tên nước thay vì tên viết tắt của FTA.
Hai thị trường Hàn Quốc và Nhật Bản có nhiều hơn một lựa chọn do nằm trong nhiều hiệp định thương mại tự do FTA, nên cột thứ tư dẫn hai văn bản khác nhau. Đây chính là tình huống ở mục 6 bước 6.
Bốn thông tư mới trong 2025 và 2026 khiến tài liệu cũ không dùng được
Đây là điểm mà phần lớn bài hướng dẫn đang lưu hành trên mạng chưa cập nhật.
- AANZFTA: Thông tư 44/2025/TT-BCT ngày 07/7/2025 thay thế Thông tư 31/2015/TT-BCT. Thông tư có hiệu lực từ 22/8/2025, nhưng chỉ áp dụng với các nước thành viên đã có hiệu lực Nghị định thư thứ hai, thời điểm áp dụng thực tế bắt đầu từ 12/10/2025. Với các nước còn lại, quy định cũ vẫn tiếp tục áp dụng.
- AKFTA: Thông tư 49/2025/TT-BCT ngày 09/9/2025 thay thế Thông tư 20/2014/TT-BCT và các văn bản sửa đổi, hiệu lực 01/5/2026.
- EVFTA: Thông tư 14/2026/TT-BCT ngày 25/3/2026 thay thế Thông tư 11/2020/TT-BCT, hiệu lực 10/5/2026.
- VN-UAE CEPA: Thông tư 24/2026/TT-BCT ngày 05/5/2026, là văn bản đầu tiên về quy tắc xuất xứ của hiệp định này.
Cách tự kiểm: trước khi dùng một bảng tiêu chí tìm được trên mạng, đối chiếu số hiệu thông tư được dẫn trong bảng đó với cột thứ tư của bảng ở mục 2. Lệch số hiệu nghĩa là bảng đó đã cũ.
Tiêu chí chung của một số hiệp định
Tiêu chí chung (General rule) là tiêu chí song song với tiêu chí cụ thể mặt hàng, tiêu chí chung áp cho các mặt hàng không có quy tắc riêng được liệt kê trong Danh mục Quy tắc cụ thể mặt hàng. Mặt hàng nào có quy tắc riêng thì theo quy tắc riêng, mặt hàng nào không có quy tắc riêng thì sẽ áp dụng theo tiêu chí chung.
| HIỆP ĐỊNH | TIÊU CHÍ CHUNG |
|---|---|
| ATIGA, AJCEP, AANZFTA, VCFTA | RVC 40% hoặc chuyển đổi mã số hàng hoá ở cấp bốn số |
| ACFTA | RVC 40% |
| AKFTA | RVC 40% tính trên trị giá FOB, hoặc chuyển đổi mã số hàng hoá ở cấp bốn số |
| AIFTA | RVC 35% tính trên trị giá FOB kết hợp chuyển đổi mã số hàng hoá ở cấp sáu số, phải đạt đồng thời |
| CPTPP | Không có tiêu chí chung. Áp quy tắc cụ thể theo từng mặt hàng, cùng quy tắc phản ứng hoá học và quy tắc công đoạn gia công |
| EVFTA, UKVFTA | Không dùng hàm lượng giá trị khu vực. Dùng chuyển đổi mã số hàng hoá và công đoạn gia công, kèm ngưỡng trị giá nguyên liệu không có xuất xứ tính trên giá xuất xưởng EXW |
| RCEP, VKFTA, VN-EAEU FTA | Chủ yếu áp quy tắc cụ thể theo từng mặt hàng |
Điểm cần chú ý ở dòng cuối cùng của EVFTA và UKVFTA: mẫu số của công thức là giá xuất xưởng, không phải trị giá FOB như các hiệp định FTA khác. Doanh nghiệp quen tính theo trị giá FOB rất dễ ra kết quả sai khi chuyển sang hai hiệp định này.
Tỷ lệ không đáng kể và cộng gộp
| HIỆP ĐỊNH | TỶ LỆ KHÔNG ĐÁNG KỂ | CỘNG GỘP |
|---|---|---|
| ATIGA | 10% tính theo trị giá hoặc trọng lượng | Cộng gộp toàn phần khi RVC đạt 40%, và là hiệp định duy nhất có cộng gộp từng phần với ngưỡng 20% |
| ACFTA | Chưa áp dụng | Cộng gộp khi RVC đạt 40% |
| AIFTA | Chưa áp dụng | Cộng gộp khi RVC đạt 35% |
| AKFTA | 10% trị giá FOB. Dệt may thuộc Chương 50 đến 63 áp 10% theo trọng lượng | Cộng gộp khi RVC đạt 40% |
| AJCEP | 7% với một số mặt hàng nhạy cảm, một số sản phẩm không được áp dụng | Cộng gộp khi RVC đạt 40% |
| AANZFTA | 10% | Cộng gộp khi RVC đạt 40% |
| CPTPP | 10% trị giá hàng hoá, chỉ áp cho tiêu chí chuyển đổi mã số hàng hoá, không áp cho hàm lượng giá trị. Dệt may áp 10% theo trọng lượng | Cộng gộp toàn phần, không cần đạt ngưỡng giá trị |
| UKVFTA | 10% giá xuất xưởng. Nông sản Chương 2 đến 24 và dệt may Chương 50 đến 63 có quy định riêng | Cộng gộp toàn phần |
| VCFTA | 10% trị giá FOB, áp cho hàng không đạt chuyển đổi mã số hàng hoá | Theo quy định của hiệp định |
| VIFTA | 10% tính theo trị giá xuất xưởng hoặc trọng lượng | Cộng gộp song phương giữa hai bên |
| EVFTA | Điều 8 Thông tư 14/2026/TT-BCT gọi là hạn mức linh hoạt, chia ba nhóm, xem bảng riêng bên dưới | Cộng gộp toàn phần, có cộng gộp mở rộng cho một số mặt hàng |
| RCEP | 10% trị giá FOB. Dệt may thuộc Chương 50 đến 63 được chọn tính theo trị giá FOB hoặc theo trọng lượng. Chỉ áp cho tiêu chí chuyển đổi mã số hàng hoá, không áp cho hàm lượng giá trị khu vực. Căn cứ: Điều 11 Thông tư 05/2022/TT-BCT | Nguyên liệu có xuất xứ của một nước thành viên RCEP dùng để sản xuất tại nước thành viên khác được tính toàn bộ trị giá. Căn cứ: Điều 7 Thông tư 05/2022/TT-BCT |
Hạn mức linh hoạt của EVFTA, theo Điều 8 Thông tư 14/2026/TT-BCT. Hiệp định này không dùng một con số duy nhất, và cơ sở tính là giá xuất xưởng, không phải trị giá FOB.
| NHÓM SẢN PHẨM | NGƯỠNG | CƠ SỞ TÍNH |
|---|---|---|
| Sản phẩm thuộc Chương 2 và từ Chương 4 đến Chương 24, trừ thuỷ sản chế biến thuộc Chương 16 | 10% | Giá xuất xưởng hoặc trọng lượng sản phẩm |
| Sản phẩm khác, trừ Chương 50 đến Chương 63 | 10% | Chỉ giá xuất xưởng |
| Sản phẩm dệt may thuộc Chương 50 đến Chương 63 | Không dùng ngưỡng 10% nêu trên | Theo Chú giải 6 và Chú giải 7 của Phụ lục I Thông tư 14/2026/TT-BCT |
Một trần chặn trên phải đọc kèm: việc áp hạn mức linh hoạt không cho phép trị giá hoặc trọng lượng nguyên liệu không có xuất xứ vượt quá tỷ lệ phần trăm tối đa đã quy định tại Phụ lục II của thông tư. Nghĩa là nếu quy tắc cụ thể mặt hàng của sản phẩm đã cho một tỷ lệ tối đa nguyên liệu không có xuất xứ, thì Điều 8 không dùng được để vượt qua tỷ lệ đó.
Ba điều rút ra từ bảng này. Thứ nhất, hai hiệp định phổ biến nhất với hàng đi Trung Quốc và Ấn Độ chưa áp dụng tỷ lệ không đáng kể, nên một tỷ lệ nhỏ nguyên liệu không đạt chuyển đổi mã số cũng đủ làm hỏng xuất xứ của cả lô hàng. Thứ hai, quy tắc cộng gộp là lý do nên biết nhà cung cấp nguyên liệu nằm trong hay ngoài khối trước khi chốt đơn mua. Thứ ba, ngưỡng phần trăm chỉ có nghĩa khi đi kèm mẫu số, nên đọc ngưỡng phải đọc luôn cách tính để xác định chính xác tỷ lệ % tương ứng với mẫu số nào.
Quy định về tỷ lệ không đáng kể (De Minimis) phải được tra theo từng hiệp định. Không dùng Điều 11 Nghị định 31/2018/NĐ-CP hoặc quy tắc của một FTA để suy rộng cho tất cả FTA. Với RCEP, EVFTA và từng hiệp định khác, chỉ kết luận sau khi đối chiếu đúng điều khoản và Quy tắc cụ thể mặt hàng đang áp dụng.
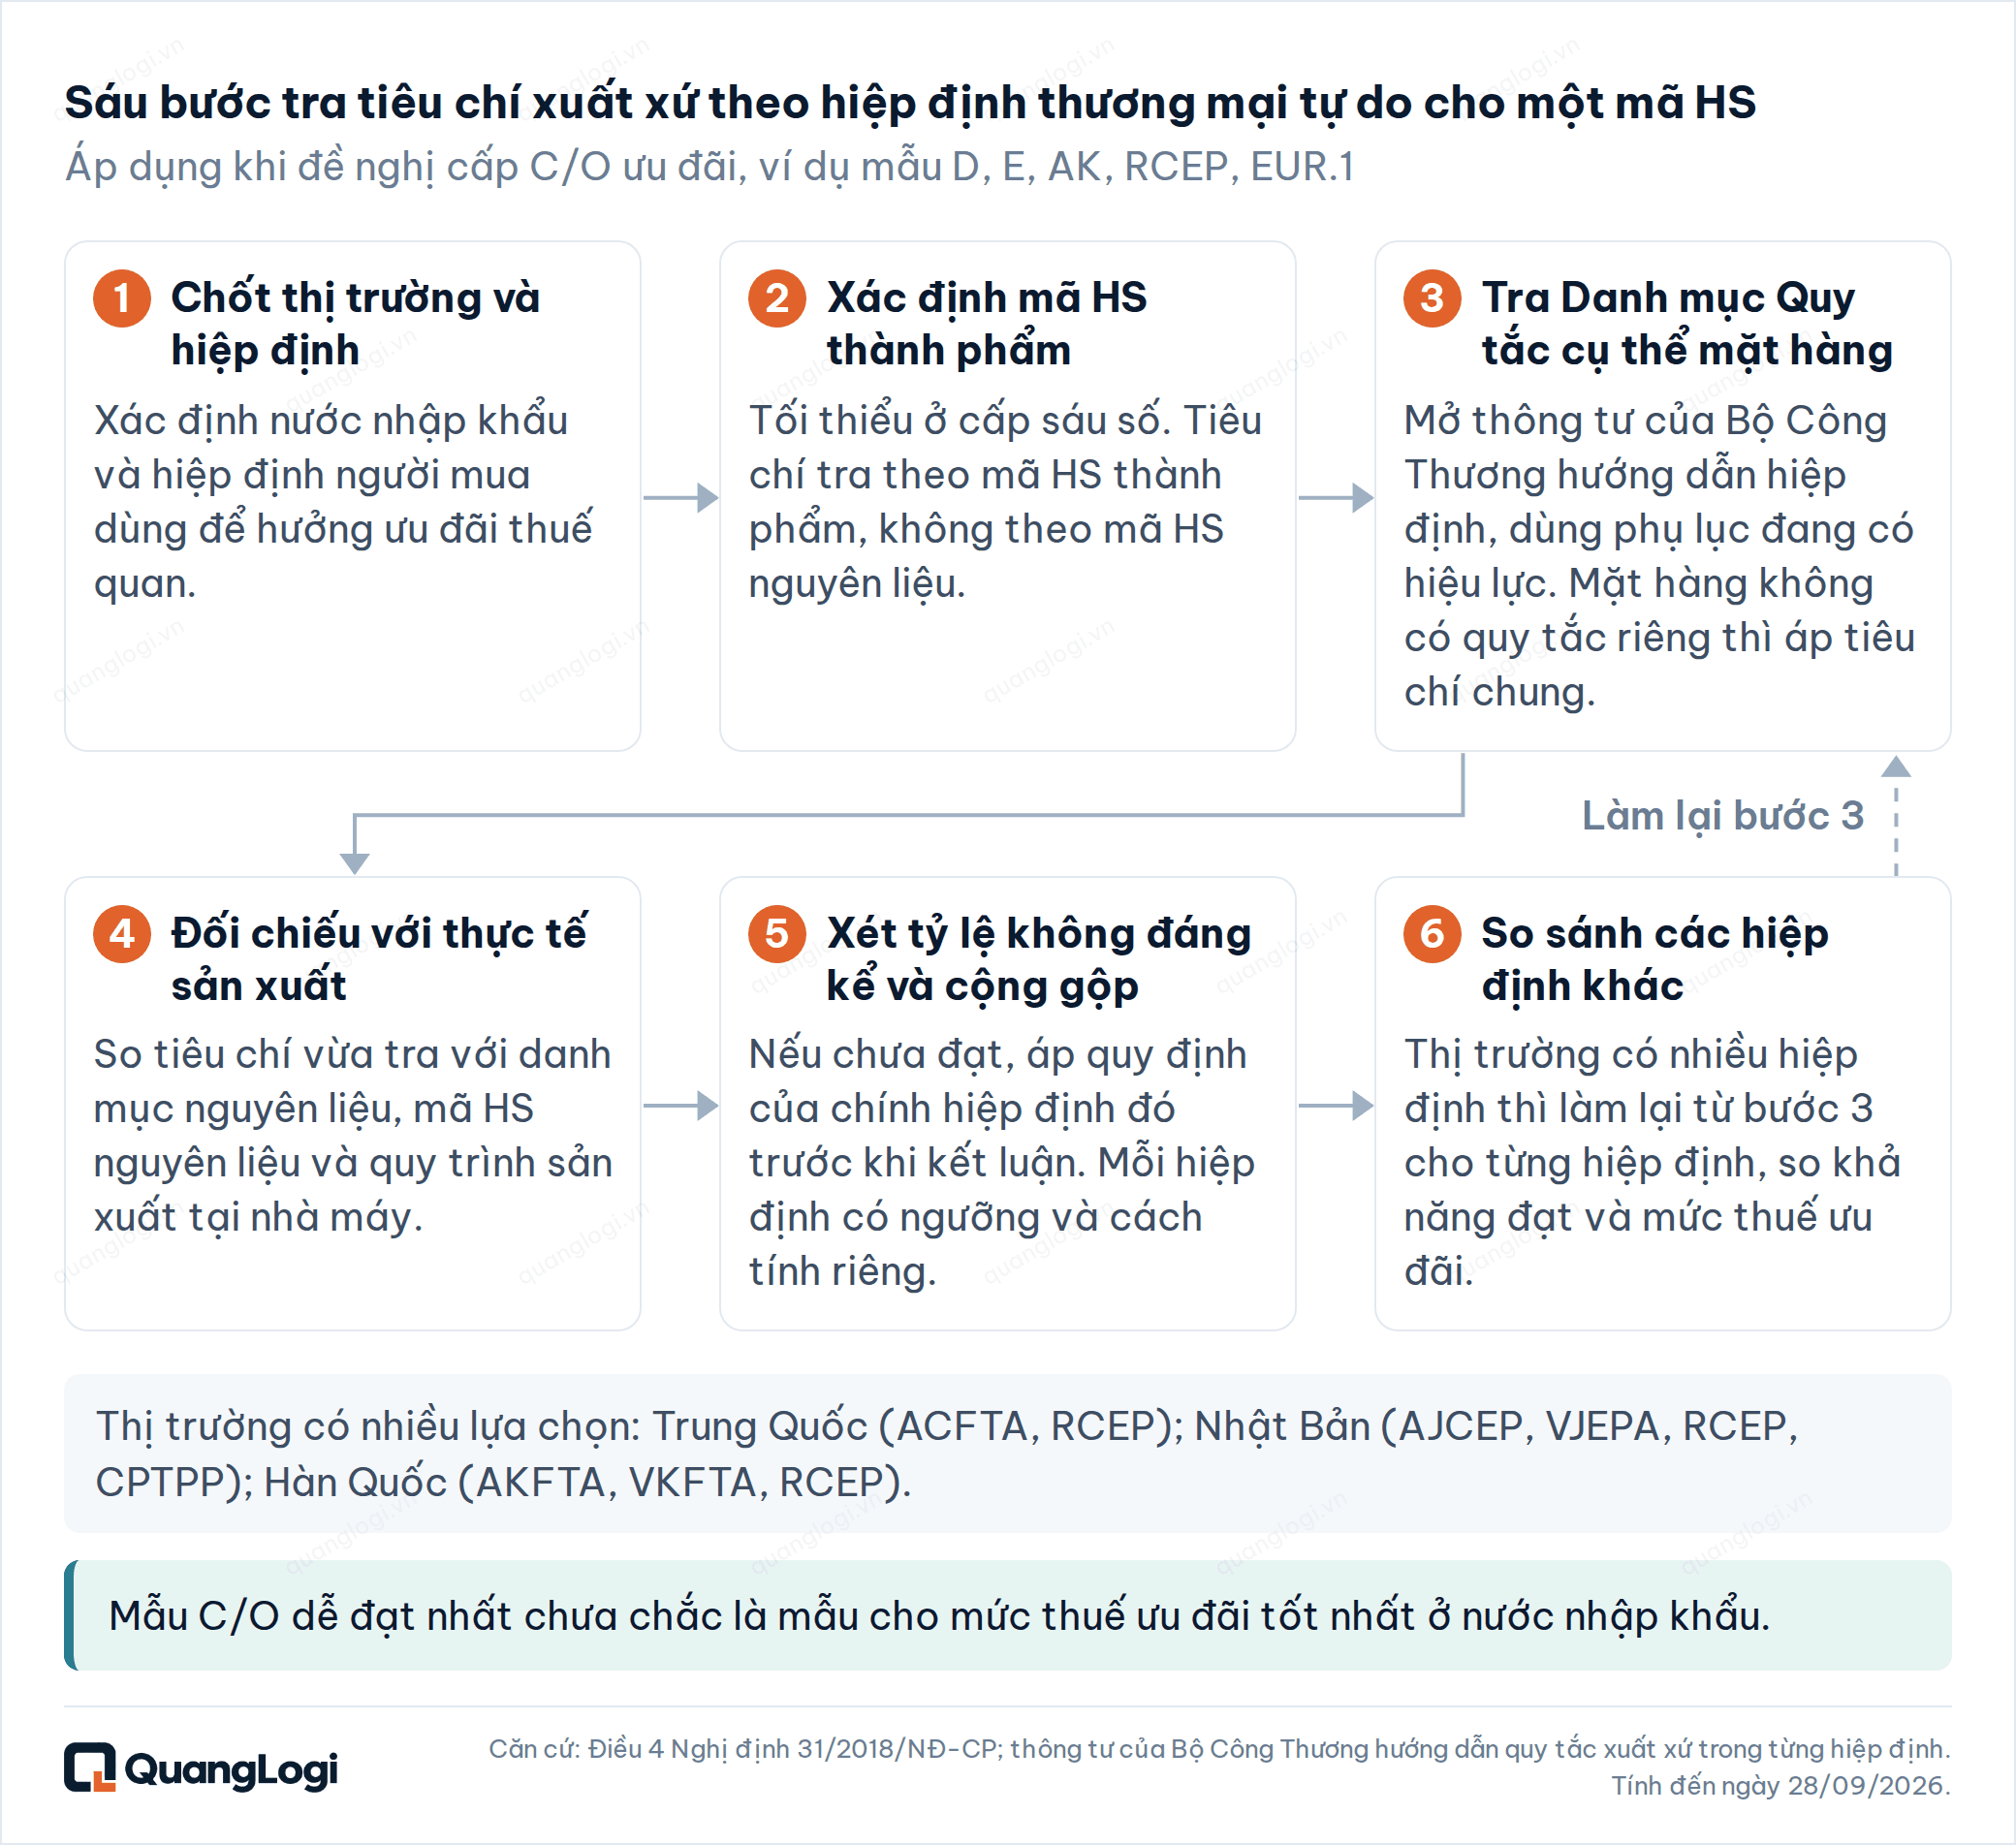
Trình tự tra đúng
- Chốt thị trường đích và hiệp định người mua muốn dùng.
- Xác định mã HS thành phẩm ở cấp sáu số, tối thiểu.
- Mở thông tư ở cột thứ tư của bảng mục 2, tìm phụ lục Danh mục Quy tắc cụ thể mặt hàng của chính thông tư đó, rồi tra theo mã HS. Có quy tắc riêng thì theo quy tắc riêng, không có thì theo tiêu chí chung. Lưu ý nhiều thông tư đã bị thay phụ lục bởi một thông tư sửa đổi sau đó, nên phải mở đúng phụ lục đang có hiệu lực, không mở phụ lục của bản gốc.
- Đối chiếu tiêu chí vừa tra với thực tế nguyên liệu và quy trình sản xuất tại nhà máy.
- Nếu không đạt, xét tiếp tỷ lệ không đáng kể và cộng gộp trước khi kết luận.
- Nếu thị trường đó có nhiều hiệp định, làm lại từ bước 3 cho từng hiệp định rồi so kết quả, cả về khả năng đạt lẫn mức thuế ưu đãi.
Bước 6 là bước thường bị bỏ qua nhất. Ba thị trường lớn của hàng Việt Nam đều có nhiều hơn một lựa chọn: Trung Quốc có ACFTA và RCEP; Nhật Bản có AJCEP, VJEPA, RCEP và CPTPP; Hàn Quốc có AKFTA, VKFTA và RCEP. Mẫu dễ đạt nhất chưa chắc là mẫu có lợi nhất về thuế.
Căn cứ pháp lý
| VĂN BẢN | NGÀY, HIỆU LỰC | NỘI DUNG LIÊN QUAN |
|---|---|---|
| Nghị định 31/2018/NĐ-CP | 08/3/2018, còn hiệu lực | Quy tắc xuất xứ ưu đãi theo điều ước quốc tế và theo chế độ ưu đãi thuế quan phổ cập |
| Các thông tư nêu tại cột thứ tư bảng mục 2 | theo từng dòng | Quy tắc xuất xứ và Danh mục Quy tắc cụ thể mặt hàng của từng hiệp định |
| Thông tư 14/2026/TT-BCT | 25/3/2026, hiệu lực 10/5/2026 | Quy tắc xuất xứ trong EVFTA. Điều 8 quy định hạn mức linh hoạt đối với nguyên liệu không đáp ứng tiêu chí xuất xứ |
| Thông tư 05/2022/TT-BCT | 18/02/2022, hiệu lực 04/4/2022, sửa đổi bởi Thông tư 32/2022/TT-BCT | Quy tắc xuất xứ trong RCEP. Điều 7 cộng gộp, Điều 11 tỷ lệ không đáng kể |
| Thông tư 05/2018/TT-BCT | 03/4/2018, còn hiệu lực | Quy tắc xuất xứ không ưu đãi, áp cho mẫu C/O không mang ưu đãi thuế |
Bảng ở mục 2 và mục 5 được rà lại theo từng đợt. Trước khi dựa vào một dòng để ra quyết định, đối chiếu với bản gốc của thông tư tương ứng.
Trường hợp thị trường đích của bạn có nhiều hơn một hiệp định, bạn có thể gửi cho tôi mã HS thành phẩm, nước nhập khẩu và danh mục nguyên liệu nhập khẩu kèm mã HS. Tôi sẽ đối chiếu tiêu chí của từng hiệp định áp cho mã HS đó, và nói rõ mẫu nào đạt được, mẫu nào cho mức thuế ưu đãi tốt hơn ở nước nhập.
Việc tôi làm ở đây là nghiệp vụ chứng từ xuất xứ và thủ tục hải quan theo chứng chỉ đang có, không phải ý kiến pháp lý cho vụ việc.
Đọc tiếp
- Điều kiện để hàng hoá có xuất xứ Việt Nam. Xuất xứ thuần tuý, thay đổi cơ bản, và các công đoạn không được tính.
- Nguyên liệu đầu vào, định mức và quy trình sản xuất khi xin C/O. Ba loại chứng từ chứng minh tiêu chí xuất xứ.
- Xuất xứ hàng hoá và giấy chứng nhận xuất xứ C/O cho hàng hoá sản xuất tại Việt Nam. Trang tổng của toàn bộ chủ đề này.
Người viết
Hoàng Ngọc Quang (QuangLogi)
Nhân viên đại lý làm thủ tục hải quan được cơ quan Hải quan Việt Nam cấp mã số theo Công văn số 249/GSQL-TH ngày 20/02/2025.
Chứng chỉ nghiệp vụ khai hải quan số 165/2018/KHQ-HN.
Phó Giám đốc Công ty TNHH Vận tải quốc tế Giang Tô Viễn Dương (Luchi Việt Nam).
Hội viên Hiệp hội Phát triển nhân lực Logistics Việt Nam (VALOMA) theo Quyết định kết nạp hội viên số 1003/QĐ-BCH.
Được đào tạo nghề luật sư theo chương trình Luật sư phục vụ hội nhập quốc tế khoá IX tại Học viện Tư pháp.
Hơn mười năm làm chứng từ và thủ tục hải quan trên tuyến Trung Quốc, Việt Nam, Campuchia, gồm cả hồ sơ C/O cho hàng hoá xuất khẩu từ Việt Nam và hồ sơ C/O hàng hoá nhập khẩu từ Trung Quốc.
Về tác giả
Tôi viết từ góc nhìn của người trực tiếp làm hồ sơ. Thông tin khách hàng trong các ví dụ đều được mã hoá ẩn danh.
Tôi được đào tạo nghề luật sư theo chương trình Luật sư phục vụ hội nhập quốc tế tại Học viện Tư pháp, nhưng chưa có thẻ hành nghề luật sư. Nội dung ở đây là chia sẻ thông tin chuyên môn có dẫn văn bản pháp luật làm căn cứ, không phải ý kiến pháp lý cho một vụ việc cụ thể.
Nội dung trên trang này là thông tin chung, không phải ý kiến pháp lý. Tuyên bố miễn trừ trách nhiệm