Mục này chưa có bài viết.
Điều kiện để hàng hoá có xuất xứ Việt Nam
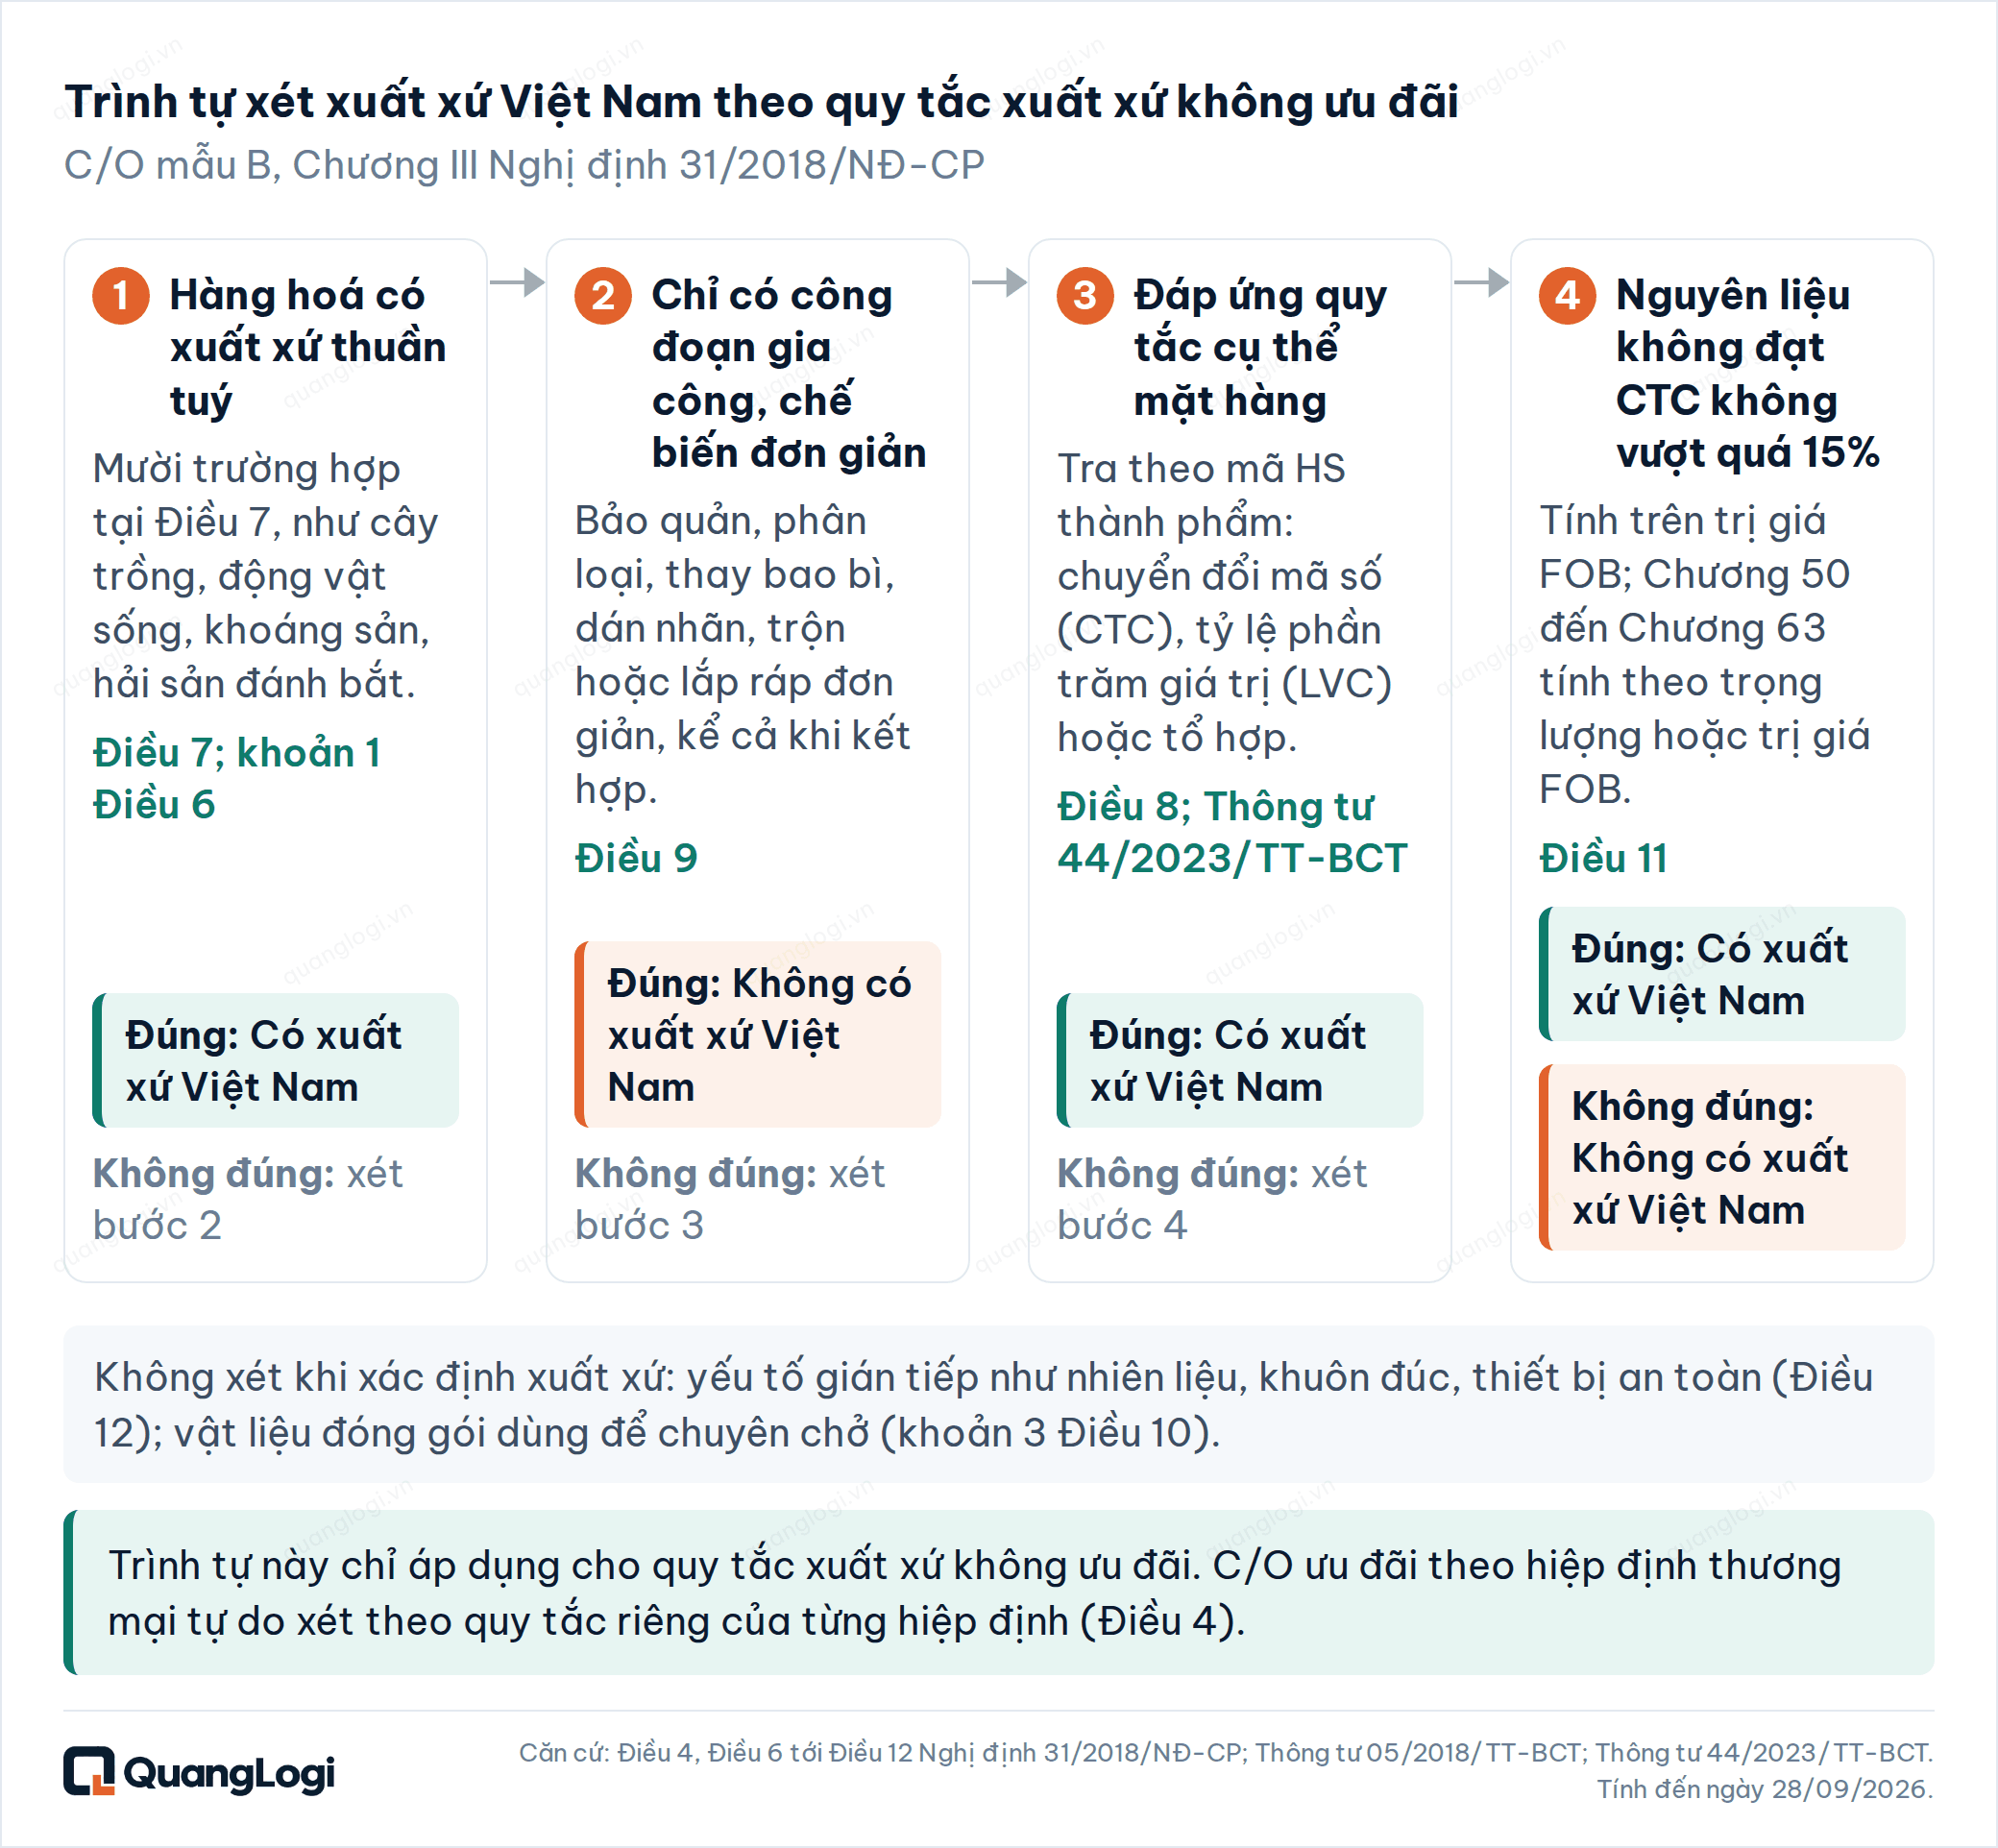
Hàng hoá sản xuất tại Việt Nam không đồng nghĩa với việc hàng hoá đó có xuất xứ Việt Nam. Nghị định 31/2018/NĐ-CP phân chia thành hai trường hợp hàng hoá có xuất xứ Việt Nam:
1. Hàng hoá có xuất xứ thuần tuý: các hàng hoá điển hình như cây trồng, sản phẩm từ cây trồng, động vật sống, hải sản, khoáng sản được sinh ra và khai thác trọn vẹn tại một nước.
- Hàng hoá có xuất xứ không thuần tuý: điển hình là các hàng hoá sản xuất từ nguyên liệu nhập khẩu nhưng đã trải qua quá trình thay đổi cơ bản đáp ứng các tiêu chí theo quy định về xuất xứ hàng hoá.
Kèm theo là danh sách các công đoạn gia công, chế biến đơn giản bị loại trừ, không được xét đến khi xác định xuất xứ hàng hoá. Các công đoạn này thực hiện riêng rẽ hay kết hợp với nhau dù có lặp lại bao nhiêu lần cũng không tạo ra xuất xứ Việt Nam cho hàng hoá.
Đây là phần nền quan trọng nhất về xuất xứ hàng hoá. Đọc xong, bạn sẽ hiểu rõ các điều kiện để đảm bảo hàng hoá có xuất xứ Việt Nam, đồng thời tự trả lời được câu hỏi hai nhà máy cùng nhập khẩu nguyên liệu từ Trung Quốc, cùng sản xuất ra một loại sản phẩm, mà một bên được cấp C/O cho hàng hoá của mình còn bên kia thì không.
Tóm tắt
-
Nghị định 31/2018/NĐ-CP là nghị định nền quy định về xuất xứ hàng hoá xuất khẩu, xuất xứ hàng hoá nhập khẩu (Điều 1).
-
Hàng hoá có xuất xứ Việt Nam khi thuộc một trong hai trường hợp quy định tại Điều 6: có xuất xứ thuần tuý theo Điều 7, hoặc có xuất xứ không thuần tuý nhưng đáp ứng tiêu chí xuất xứ thuộc Danh mục Quy tắc cụ thể mặt hàng theo Điều 8.
-
Thay đổi cơ bản (khoản 12 Điều 3 Nghị định 31/2018/NĐ-CP) được xác định bằng một trong ba dạng tiêu chí theo khoản 4 Điều 3 Thông tư 05/2018/TT-BCT: chuyển đổi mã số hàng hoá (CTC: Change in Tariff Classification), tỷ lệ phần trăm giá trị hay hàm lượng giá trị (LVC: Local Value Content, RVC: Regional Value Content), công đoạn gia công, chế biến cụ thể (SP: Specific Processes). Tiêu chí áp dụng cho từng mặt hàng được tra cứu theo mã HS của sản phẩm trong Danh mục Quy tắc cụ thể mặt hàng; Danh mục này được quy định tại các thông tư hướng dẫn.
-
Các công đoạn gia công, chế biến đơn giản quy định tại Điều 9, như bảo quản, sàng lọc, phân loại, thay bao bì, dán nhãn, trộn đơn giản, lắp ráp đơn giản, giết mổ động vật không được xét đến khi xác định xuất xứ, dù được thực hiện tại Việt Nam.
-
Pháp luật Việt Nam không quy định bao nhiêu công đoạn phải thực hiện tại Việt Nam. Hai điều kiện phải đáp ứng đồng thời là: các công đoạn thực hiện tại Việt Nam không thuộc danh sách công đoạn gia công, chế biến đơn giản tại Điều 9, và hàng hoá đáp ứng các tiêu chí xuất xứ.
-
Tỷ lệ không đáng kể (De Minimis) theo Điều 11 cho phép bỏ qua phần nguyên liệu không đạt tiêu chí chuyển đổi mã số nếu phần đó không vượt quá 15% trị giá FOB, hoặc không vượt quá 15% tổng trọng lượng đối với nhóm sợi và sản phẩm dệt may, mã HS từ Chương 50 đến Chương 63. Quy định này chỉ áp dụng đối với tiêu chí chuyển đổi mã số hàng hoá.
-
Việc xác định xuất xứ của bao bì, phụ kiện, phụ tùng và hàng hoá chưa lắp ráp hoặc tháo rời được xử lý theo Điều 10;
-
Các yếu tố gián tiếp theo Điều 12 như nhiên liệu, năng lượng, dụng cụ, khuôn đúc, dầu nhờn, chất bôi trơn, thiết bị an toàn, thiết bị kiểm tra không được xét đến khi xác định xuất xứ.
-
Xuất xứ không ưu đãi dùng cho C/O mẫu B, và xuất xứ ưu đãi theo từng hiệp định thương mại tự do là hai hệ quy tắc khác nhau. Xuất xứ của hàng hoá phải được xét theo bộ quy tắc và tiêu chí xuất xứ tương ứng với mẫu C/O và thị trường xuất khẩu.
1. Hai trường hợp để một lô hàng có xuất xứ Việt Nam
Điều 6 Nghị định 31/2018/NĐ-CP ngày 08/3/2018 quy định hàng hoá được coi là có xuất xứ khi thuộc một trong hai trường hợp: có xuất xứ thuần tuý theo Điều 7, hoặc có xuất xứ không thuần tuý khi đáp ứng tiêu chí xuất xứ theo Điều 8.
Trường hợp thứ nhất, hàng hoá có xuất xứ thuần tuý. Điều 7 liệt kê mười trường hợp hàng hoá được coi là có xuất xứ thuần tuý, các trường hợp này có chung một đặc điểm: hàng hoá được sinh ra hoặc được khai thác trọn vẹn tại lãnh thổ một nước, không sử dụng nguyên liệu có nguồn gốc từ lãnh thổ nước khác.
| NHÓM | VÍ DỤ THEO ĐIỀU 7 |
|---|---|
| Cây trồng và sản phẩm từ cây trồng | Được trồng và thu hoạch tại Việt Nam |
| Động vật và sản phẩm từ động vật | Được sinh ra và nuôi dưỡng tại Việt Nam |
| Săn bắn, đánh bắt, nuôi trồng, thu lượm | Được thực hiện tại Việt Nam |
| Khoáng sản và chất sản sinh tự nhiên | Được chiết xuất hoặc lấy ra từ đất, nước, đáy biển hoặc dưới đáy biển Việt Nam (khoản 5) |
| Sản phẩm lấy từ vùng nước, đáy biển ngoài lãnh hải | Việt Nam có quyền khai thác đối với vùng nước, đáy biển đó theo luật pháp quốc tế (khoản 6) |
| Hải sản đánh bắt từ vùng biển cả | Được đánh bắt bằng tàu đăng ký tại Việt Nam và được phép treo cờ Việt Nam; sản phẩm được chế biến ngay trên tàu đó (khoản 7, khoản 8) |
| Phế liệu, phế phẩm | Thu được từ quá trình sản xuất hoặc tiêu dùng tại Việt Nam |
| Hàng hoá sản xuất từ các sản phẩm trên | Toàn bộ nguyên liệu thuộc các nhóm nêu trên |
Trường hợp thứ hai, hàng hoá có xuất xứ không thuần tuý. Điều 8 quy định hàng hoá không được sản xuất toàn bộ tại Việt Nam vẫn được coi là có xuất xứ Việt Nam nếu đáp ứng tiêu chí xuất xứ thuộc Danh mục Quy tắc cụ thể mặt hàng do Bộ Công Thương quy định. Các tiêu chí này là cách đo việc nguyên liệu nhập khẩu đã trải qua thay đổi cơ bản tại Việt Nam: khoản 12 Điều 3 Nghị định 31/2018/NĐ-CP định nghĩa thay đổi cơ bản là việc hàng hoá được biến đổi qua quá trình sản xuất để hình thành vật phẩm thương mại mới, khác biệt về hình dạng, tính năng, đặc điểm cơ bản hoặc mục đích sử dụng so với hàng hoá ban đầu; Điều 4 Thông tư 05/2018/TT-BCT quy định hàng hoá có xuất xứ tại nước nơi thực hiện quy trình sản xuất cuối cùng làm thay đổi cơ bản hàng hoá đó. Hiện tại, hàng hoá của phần lớn các doanh nghiệp sản xuất tại Việt Nam thuộc trường hợp này.
Thay đổi cơ bản được xác định bằng các tiêu chí cụ thể, và tiêu chí áp dụng cho từng mặt hàng được tra cứu theo mã HS của thành phẩm.
2. Tiêu chí xác định thay đổi cơ bản
Khoản 4 Điều 3 Thông tư 05/2018/TT-BCT quy định quy tắc cụ thể mặt hàng là quy tắc yêu cầu nguyên liệu trải qua quá trình chuyển đổi mã số hàng hoá, hoặc trải qua một công đoạn gia công cụ thể, hoặc đáp ứng tỷ lệ phần trăm giá trị, hay kết hợp của các tiêu chí vừa nêu. Thay đổi cơ bản vì vậy được đo bằng một trong ba dạng tiêu chí sau, hoặc bằng tổ hợp của các dạng đó.
| DẠNG TIÊU CHÍ | VIẾT TẮT | NỘI DUNG ĐO |
|---|---|---|
| Chuyển đổi mã số hàng hoá | CTC | Mã HS của thành phẩm phải khác mã HS của nguyên liệu không có xuất xứ, ở cấp chương hai số, nhóm bốn số hoặc phân nhóm sáu số |
| Hàm lượng giá trị | LVC, RVC | Phần giá trị tạo ra tại Việt Nam phải đạt mức tỷ lệ tối thiểu theo quy định trở lên, tính theo công thức cụ thể của từng bộ quy tắc |
| Công đoạn gia công, chế biến cụ thể | SP | Bắt buộc thực hiện một công đoạn nhất định tại Việt Nam, thường gặp ở hàng dệt may và hoá chất |
Các dạng tiêu chí này có thể được áp dụng riêng lẻ, hoặc kết hợp theo cách chỉ cần đạt một trong hai, hoặc kết hợp theo cách phải đạt đồng thời. Tiêu chí cụ thể cho từng mã HS được quy định tại Danh mục Quy tắc cụ thể mặt hàng. Viết tắt CTC và LVC là cách gọi tại điểm a, điểm b khoản 2 Điều 6 Thông tư 05/2018/TT-BCT; RVC và SP là cách gọi trong các hiệp định thương mại tự do, không có trong Nghị định 31/2018/NĐ-CP.
Đối với xuất xứ không ưu đãi, danh mục này là Phụ lục I Thông tư 05/2018/TT-BCT ngày 03/4/2018, được thay thế bằng phụ lục ban hành kèm theo Thông tư 44/2023/TT-BCT ngày 29/12/2023. Bản đọc hiện hành của Thông tư 05/2018/TT-BCT là Văn bản hợp nhất 21/VBHN-BCT năm 2025. Đối với xuất xứ ưu đãi theo hiệp định thương mại tự do, mỗi hiệp định có danh mục riêng, ban hành kèm theo thông tư hướng dẫn của hiệp định đó. Phần này được trình bày tại danh mục Tiêu chí xuất xứ theo từng FTA và mẫu C/O.
3. Công đoạn gia công, chế biến đơn giản không được xét đến khi xác định xuất xứ
Điều 9 Nghị định 31/2018/NĐ-CP liệt kê các công đoạn gia công, chế biến đơn giản. Các công đoạn này khi được thực hiện tại Việt Nam, kể cả trường hợp thực hiện kết hợp nhiều công đoạn trong danh sách này với nhau, đều không được xét đến khi xác định xuất xứ hàng hoá.
| NHÓM CÔNG ĐOẠN | VÍ DỤ NÊU TẠI ĐIỀU 9 |
|---|---|
| Bảo quản hàng hoá trong quá trình vận chuyển và lưu kho | Thông gió, trải ra, sấy khô, làm lạnh, ngâm muối |
| Làm sạch, phân loại, sơn, chia cắt | Lau bụi, sàng lọc, chọn lựa, phân loại, lau chùi, sơn, chia cắt |
| Thay đổi bao bì, xử lý lô hàng | Thay bao bì, tháo dỡ và lắp ghép lô hàng, đóng chai, đóng gói |
| Dán nhãn | Dán nhãn hiệu, nhãn mác hoặc dấu hiệu phân biệt lên sản phẩm hoặc bao gói |
| Trộn đơn giản | Trộn đơn giản các sản phẩm |
| Lắp ráp đơn giản | Lắp ráp đơn giản các bộ phận thành sản phẩm hoàn chỉnh |
| Kết hợp | Từ hai công đoạn nêu trên trở lên |
| Giết mổ | Giết mổ động vật |
Hệ quả trực tiếp của Điều 9: hàng hoá nhập khẩu vào Việt Nam, sau đó chỉ được bảo quản, phân loại, thay bao bì, dán nhãn tiếng Việt rồi xuất khẩu sang nước thứ ba thì không có xuất xứ Việt Nam. Đây cũng là ranh giới giữa hoạt động sản xuất và hành vi gian lận xuất xứ.
Câu hỏi tôi nhận được nhiều nhất từ doanh nghiệp là phải thực hiện bao nhiêu phần trăm công đoạn tại Việt Nam thì hàng hoá đạt xuất xứ. Pháp luật Việt Nam không quy định chỉ tiêu tỷ lệ phần trăm số lượng bao nhiêu công đoạn. Việc xác định gồm hai điều kiện độc lập và phải đáp ứng đồng thời: các công đoạn thực hiện tại Việt Nam không thuộc danh sách công đoạn gia công, chế biến đơn giản tại Điều 9, và thành phẩm đáp ứng các tiêu chí thay đổi cơ bản nêu tại mục 2.
4. Tỷ lệ không đáng kể (De Minimis)
Điều 11 Nghị định 31/2018/NĐ-CP cho phép hàng hoá không đạt tiêu chí chuyển đổi mã số hàng hoá vẫn được coi là có xuất xứ, nếu phần nguyên liệu không đạt tiêu chí nằm dưới một ngưỡng nhất định. Ngưỡng này được quy định theo hai trường hợp, căn cứ vào mã HS của thành phẩm.
| NHÓM HÀNG | NGƯỠNG | CƠ SỞ TÍNH |
|---|---|---|
| Mã HS không thuộc Chương 50 đến Chương 63 | 15% | Trị giá của tất cả nguyên liệu không có xuất xứ không đáp ứng tiêu chí chuyển đổi mã số, so với trị giá FOB của hàng hoá |
| Mã HS thuộc Chương 50 đến Chương 63 (hàng dệt may) | 15% | Trọng lượng của các nguyên liệu đó so với tổng trọng lượng hàng hoá, hoặc trị giá của các nguyên liệu đó so với trị giá FOB. Đáp ứng một trong hai cách tính là đủ |
Hai điều kiện kèm theo thường bị bỏ qua khi áp dụng Điều 11. Theo điểm c khoản 1 Điều 11, hàng hoá vẫn phải đáp ứng tất cả các điều kiện khác quy định tại Nghị định và thông tư hướng dẫn liên quan; quy định về tỷ lệ không đáng kể chỉ áp dụng cho tiêu chí chuyển đổi mã số hàng hoá. Ngoài ra, theo khoản 2 Điều 11, trị giá của phần nguyên liệu được bỏ qua vẫn được tính vào trị giá nguyên liệu không có xuất xứ khi tính tỷ lệ phần trăm giá trị. Việc áp dụng tỷ lệ không đáng kể để vượt qua tiêu chí chuyển đổi mã số không làm phần nguyên liệu đó trở thành nguyên liệu có xuất xứ.
Ngưỡng 15% nêu trên thuộc quy tắc xuất xứ không ưu đãi. Mỗi hiệp định thương mại tự do có ngưỡng riêng, cơ sở tính riêng, và một số hiệp định không áp dụng quy định về tỷ lệ không đáng kể.
5. Bao bì, phụ kiện, phụ tùng, hàng hoá chưa lắp ráp hoặc tháo rời
Điều 10 Nghị định 31/2018/NĐ-CP quy định năm trường hợp. Điểm cần chú ý nhất là cùng một loại vật liệu đóng gói được xử lý khác nhau tuỳ theo tiêu chí xuất xứ đang áp dụng.
| TRƯỜNG HỢP | CÁCH XỬ LÝ |
|---|---|
| Hàng hoá áp dụng tiêu chí chuyển đổi mã số hàng hoá | Vật liệu đóng gói và bao gói để bán lẻ, khi được phân loại cùng hàng hoá, được loại trừ khỏi các nguyên liệu không có xuất xứ dùng để sản xuất hàng hoá |
| Hàng hoá áp dụng tiêu chí tỷ lệ phần trăm giá trị | Trị giá vật liệu đóng gói và bao gói để bán lẻ được coi là một phần cấu thành của hàng hoá và được tính đến khi xác định xuất xứ |
| Vật liệu đóng gói để chuyên chở, vận chuyển | Không được tính đến khi xác định xuất xứ |
| Tài liệu giới thiệu, hướng dẫn sử dụng; phụ kiện, phụ tùng, dụng cụ đi kèm với chủng loại và số lượng phù hợp | Được coi là có cùng xuất xứ với hàng hoá |
| Hàng hoá chưa lắp ráp hoặc đang tháo rời, nhập khẩu thành nhiều chuyến do điều kiện vận tải hoặc sản xuất | Nếu người nhập khẩu có yêu cầu, xuất xứ hàng hoá trong từng chuyến được coi là cùng xuất xứ với hàng hoá đó |
Hai dòng đầu của bảng là chỗ thường bị bỏ sót khi tính hàm lượng giá trị: bao bì bán lẻ được loại khỏi phép tính khi áp dụng tiêu chí chuyển đổi mã số, nhưng phải được đưa vào phép tính khi áp dụng tiêu chí tỷ lệ phần trăm giá trị.
6. Yếu tố gián tiếp
Điều 12 Nghị định 31/2018/NĐ-CP quy định tám nhóm yếu tố được sử dụng trong quá trình sản xuất, kiểm tra, thử nghiệm nhưng không cấu thành hàng hoá, hoặc được sử dụng để bảo dưỡng nhà xưởng và vận hành thiết bị. Các yếu tố này không cần được xét đến khi xác định xuất xứ hàng hoá.
| NHÓM | NỘI DUNG |
|---|---|
| 1 | Nhiên liệu và năng lượng |
| 2 | Dụng cụ, khuôn rập và khuôn đúc |
| 3 | Phụ tùng, vật liệu dùng để bảo dưỡng thiết bị và nhà xưởng |
| 4 | Dầu nhờn, chất bôi trơn, hợp chất và các nguyên liệu khác dùng trong sản xuất hoặc vận hành thiết bị và nhà xưởng |
| 5 | Găng tay, kính, giày dép, quần áo và các thiết bị an toàn |
| 6 | Thiết bị, dụng cụ và máy móc dùng để thử nghiệm hoặc kiểm tra hàng hoá |
| 7 | Chất xúc tác và dung môi |
| 8 | Bất kỳ nguyên liệu nào khác không cấu thành hàng hoá nhưng chứng minh được là cần thiết trong quá trình sản xuất |
7. Xuất xứ ưu đãi và xuất xứ không ưu đãi là hai hệ quy tắc khác nhau
Cùng một lô hàng có thể đạt xuất xứ Việt Nam theo quy tắc xuất xứ không ưu đãi để được cấp C/O mẫu B, nhưng không đạt theo quy tắc xuất xứ của một hiệp định thương mại tự do, và do đó không được cấp mẫu C/O ưu đãi. Trường hợp ngược lại cũng có thể xảy ra, do các mẫu C/O khác nhau có thể có các tiêu chí xuất xứ khác nhau đối với cùng một loại hàng hoá.
Nghị định 31/2018/NĐ-CP quy định hai hệ quy tắc này tại hai chương riêng. Chương II là quy tắc xuất xứ ưu đãi. Điều 4 quy định việc xác định xuất xứ để hưởng ưu đãi thuế quan và phi thuế quan được thực hiện theo điều ước quốc tế mà Việt Nam ký kết hoặc gia nhập, và theo quy định của Bộ Công Thương hướng dẫn điều ước đó. Điều 5 quy định việc xác định xuất xứ hàng hoá xuất khẩu để hưởng chế độ ưu đãi thuế quan phổ cập (GSP: Generalized System of Preferences) và các ưu đãi đơn phương khác được thực hiện theo quy tắc xuất xứ của nước nhập khẩu dành cho các ưu đãi này và theo quy định của Bộ Công Thương hướng dẫn quy tắc xuất xứ đó. Đối với hàng hoá xuất khẩu theo chế độ GSP, tiêu chí xuất xứ do nước dành ưu đãi quy định, còn thủ tục chứng nhận thực hiện theo hướng dẫn của Bộ Công Thương, ví dụ Thông tư 38/2018/TT-BCT đối với GSP của Liên minh châu Âu, Na Uy, Thụy Sỹ và Thổ Nhĩ Kỳ.
Chương III là quy tắc xuất xứ không ưu đãi, gồm các Điều 6 đến Điều 12 nêu trên, được hướng dẫn tại Thông tư 05/2018/TT-BCT. Quy tắc xuất xứ ưu đãi của từng hiệp định được quy định tại thông tư hướng dẫn riêng của hiệp định đó, với tiêu chí, ngưỡng tỷ lệ không đáng kể và quy tắc cộng gộp riêng.
Vì vậy, câu hỏi cần đặt ra không phải chỉ đơn giản là hàng hoá có xuất xứ Việt Nam hay không, mà cần làm rõ các thông tin: Thị trường xuất khẩu là gì? Mẫu C/O là mẫu nào? Bộ tiêu chí xuất xứ tương ứng là gì? Hàng hoá có đáp ứng được các tiêu chí xuất xứ đó không?
8. Căn cứ pháp lý
| VĂN BẢN | NGÀY BAN HÀNH | HIỆU LỰC | NỘI DUNG LIÊN QUAN |
|---|---|---|---|
| Nghị định 31/2018/NĐ-CP, "Quy định chi tiết Luật Quản lý ngoại thương về xuất xứ hàng hóa" | 08/3/2018 | 08/3/2018, còn hiệu lực; ba thủ tục hành chính tại Điều 15 và Điều 17 không được thực hiện theo Nghị quyết 19/2026/NQ-CP | Chương II quy tắc xuất xứ ưu đãi: Điều 4 theo điều ước quốc tế, Điều 5 theo GSP và ưu đãi đơn phương. Chương III quy tắc xuất xứ không ưu đãi: Điều 6 hàng hoá có xuất xứ, Điều 7 xuất xứ thuần tuý, Điều 8 xuất xứ không thuần tuý, Điều 9 công đoạn gia công, chế biến đơn giản, Điều 10 bao bì và phụ kiện, Điều 11 tỷ lệ không đáng kể, Điều 12 yếu tố gián tiếp |
| Nghị quyết 19/2026/NQ-CP | 29/4/2026 | 29/4/2026, hết hiệu lực kể từ 01/3/2027 (khoản 3 Điều 8) | Không sửa các quy tắc xuất xứ tại Chương II và Chương III Nghị định 31/2018/NĐ-CP. Nội dung chạm tới Nghị định nằm ở Phụ lục III "Cắt giảm, đơn giản hóa thủ tục hành chính thuộc phạm vi quản lý của Bộ Công Thương", Mục 1 "Các thủ tục hành chính được bãi bỏ", điểm Đ "Lĩnh vực xuất nhập khẩu", khoản 5, nguyên văn: "Không thực hiện thủ tục hành chính cấp Giấy chứng nhận xuất xứ hàng hóa (C/O) cấp sau quy định tại Điều 15 và Điều 17 Nghị định 31/2018/NĐ-CP." Nội dung này ít được chú ý; trong thời gian Nghị quyết có hiệu lực, doanh nghiệp cần đề nghị cấp C/O tại thời điểm xuất khẩu để tránh phát sinh vướng mắc |
| Thông tư 05/2018/TT-BCT, "Quy định về xuất xứ hàng hóa" | 03/4/2018 | 03/4/2018, còn hiệu lực. Bản đọc hiện hành: Văn bản hợp nhất 21/VBHN-BCT năm 2025 | Phụ lục I Danh mục Quy tắc cụ thể mặt hàng, Phụ lục II đến IX bảng kê khai theo từng tiêu chí, Phụ lục X bản khai báo xuất xứ của nhà sản xuất hoặc nhà cung cấp nguyên liệu trong nước |
| Thông tư 44/2023/TT-BCT | 29/12/2023 | 15/02/2024, còn hiệu lực | Thay thế Phụ lục I và Phụ lục II của Thông tư 05/2018/TT-BCT |
| Thông tư 23/2025/TT-BCT | 05/5/2025 | 05/5/2025, còn hiệu lực | Sửa đổi, bổ sung Thông tư 05/2018/TT-BCT và Thông tư 38/2018/TT-BCT |
Ghi chú về hiệu lực: tình trạng hiệu lực của các văn bản trên được kiểm tra ngày 12/09/2026; toàn văn Nghị định 31/2018/NĐ-CP, Nghị quyết 19/2026/NQ-CP, Thông tư 44/2023/TT-BCT và Văn bản hợp nhất 21/VBHN-BCT năm 2025 được đối chiếu ngày 13/09/2026. Nghị quyết 19/2026/NQ-CP là văn bản có thời hạn, hết hiệu lực kể từ ngày 01/3/2027 trừ trường hợp có văn bản khác thay thế sớm hơn theo khoản 3 Điều 8; nội dung trang này sẽ được rà soát lại trước thời điểm đó.
9. Liên hệ
Trường hợp bạn chưa xác định được hàng hoá của mình thuộc trường hợp nào, bạn có thể gửi cho tôi mã HS của thành phẩm, danh mục nguyên liệu nhập khẩu kèm mã HS, và mô tả ngắn các công đoạn thực hiện tại nhà máy. Tôi sẽ trả lời hàng hoá thuộc trường hợp xuất xứ thuần tuý hay không thuần tuý, và các công đoạn đang thực hiện có thuộc danh sách công đoạn gia công, chế biến đơn giản tại Điều 9 hay không.
Việc tôi làm ở đây là nghiệp vụ chứng từ xuất xứ và thủ tục hải quan theo chứng chỉ đang có, không phải ý kiến pháp lý cho vụ việc.
10. Đọc tiếp
-
Tiêu chí xuất xứ theo từng FTA và mẫu C/O. Cùng một mặt hàng có thể đạt xuất xứ theo hiệp định này nhưng không đạt theo hiệp định khác.
-
Nguyên liệu đầu vào, định mức và quy trình sản xuất khi xin C/O. Ba nhóm chứng từ chứng minh tiêu chí xuất xứ trong hồ sơ đề nghị cấp C/O.
-
Xuất xứ hàng hoá và giấy chứng nhận xuất xứ C/O cho hàng hoá sản xuất tại Việt Nam. Trang tổng của toàn bộ chủ đề này.
11. Người viết
Hoàng Ngọc Quang (QuangLogi)
Nhân viên đại lý làm thủ tục hải quan được cơ quan Hải quan Việt Nam cấp mã số theo Công văn số 249/GSQL-TH ngày 20/02/2025.
Chứng chỉ nghiệp vụ khai hải quan số 165/2018/KHQ-HN.
Phó Giám đốc Công ty TNHH Vận tải quốc tế Giang Tô Viễn Dương (Luchi Việt Nam).
Hội viên Hiệp hội Phát triển nhân lực Logistics Việt Nam (VALOMA) theo Quyết định kết nạp hội viên số 1003/QĐ-BCH.
Được đào tạo nghề luật sư theo chương trình Luật sư phục vụ hội nhập quốc tế khoá IX tại Học viện Tư pháp.
Hơn mười năm làm chứng từ và thủ tục hải quan trên tuyến Trung Quốc, Việt Nam, Campuchia, gồm cả hồ sơ C/O cho hàng hoá xuất khẩu từ Việt Nam và hồ sơ C/O hàng hoá nhập khẩu từ Trung Quốc.
Về tác giả
Tôi viết từ góc nhìn của người trực tiếp làm hồ sơ. Thông tin các vụ việc và khách hàng nếu có trong các ví dụ đều được mã hoá ẩn danh.
Tôi được đào tạo nghề luật sư theo chương trình Luật sư phục vụ hội nhập quốc tế tại Học viện Tư pháp, nhưng chưa có thẻ hành nghề luật sư. Nội dung ở đây là chia sẻ thông tin chuyên môn có dẫn văn bản pháp luật làm căn cứ, không phải ý kiến pháp lý cho một vụ việc cụ thể.
Nội dung trên trang này là thông tin chung, không phải ý kiến pháp lý. Tuyên bố miễn trừ trách nhiệm